El inventario comprende todas las mercaderías y materias primas que adquieren o producen las empresas para cumplir con sus previsiones de ventas. Para llevar el control del inventario de una compañía se requieren tanto labores de gestión como métodos de optimización.
El inventario se puede controlar con los métodos LIFO, FIFO y PMP, tres formas de gestionar y contabilizar el stock ampliamente utilizadas por las compañías, y recomendadas en el Plan General Contable. Cada empresa elige el más adecuado a sus productos y a sus organizaciones, son fundamentales para el control y valoración de inventario.
Qué son los métodos de gestión de inventarios
Cuando en los almacenes hablamos de métodos de gestión de inventarios, nos estamos refiriendo a la manera en que se organiza el stock y las mercancías, ya sean materias primas, mercaderías o productos terminados, en un almacén. Llevar una adecuada gestión de estas mercancías es fundamental para asegurar el aprovisionamiento de la empresa y prevenir posibles roturas de stock.
Las primeras se refieren a las tareas propias de contabilizar el stock, identificar las existencias u optimizar su ubicación en el almacén. Las segundas comprenden las estrategias para definir datos como el stock ideal, mínimo y máximo de cada producto y la recurrencia del aprovisionamiento para garantizar el suministro evitando los excedentes.
Las compañías calculan los mejores niveles de stock que deben tener para satisfacer las demandas de los clientes, asegurando el suministro y sin caer en un exceso de inventario. Sin embargo, estas previsiones solo son aproximaciones que, por muy precisas que pretendan ser, no están exentas de imprecisiones e imprevistos.
La administración y los métodos de valoración de inventarios parece un tema tan simple. Sin embargo, es importante mantener suficientes existencias disponibles para completar procesos de venta o de producción; pero al mismo tiempo no demasiadas para no generar costos innecesarios, mermas u obsolescencia.
Si consideramos que el inventario representa entre el 30% y el 50% de los activos operativos de una empresa, tenemos una cifra que no debe pasarse por alto. A esto sumemos que diferentes áreas de la empresa tienen diferentes puntos de vista sobre el stock, por ejemplo, el área comercial que a menudo favorece niveles de inventario más altos de manera optimista, el área de almacenes prefiere niveles más bajos para maniobrar mejor, los de compras desean aprovechar los descuentos por volumen y la administración no desea inmovilizar un valioso flujo de efectivo en stock.
Riesgos de una gestión inadecuada del inventario
Además, cuanto mayor sea el volumen de movimiento de mercancías, más riesgos se tendrán que asumir. Tales riesgos comprenden:
- Fluctuaciones excesivas en el precio de compra. Afectarán directamente a la valoración de las existencias y obligarán a la empresa a decidir si suben los precios o absorben las diferencias (para no comprometer su posicionamiento en el mercado).
- Roturas de stock (fallas en el aprovisionamiento). Puede ser porque el producto o materia prima haya llegado al fin de su vida o porque el proveedor no pueda servir más mercancía.
- Excedentes de inventario. Almacenar o producir más stock del que se necesita con el consiguiente riesgo de pérdidas económicas por almacenar productos que no se venden.
Cuando todo esto se combina con las olas cambiantes de la oferta y la demanda del mercado, la administración de costos de inventario se convierte en un proceso complicado. Hablando específicamente de como calcular el costo del inventario, para tomar decisiones a partir de eso hay varios métodos comúnmente acetados para esta tarea y a partir de ahí, tomar decisiones y calcular las ganancias.
Método FIFO: primero en entrar, primero en salir
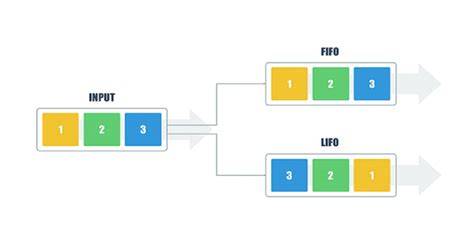
El método FIFO (First In First Out) implica gestionar las entradas y salidas de inventario como una cola (fila ordenada) en la que el primero que entra es el primero que sale. Calcular por FIFO significa dar prioridad de salida a las primeras existencias adquiridas o producidas, y agrupar las existencias por lotes de compra o producción, respetando el precio al que hayan entrado al stock.
FIFO (First In First Out) significa “Primero en entrar, primero en salir”. En este modelo tratamos de dar salida el inventario que se ha comprado primero, y el inventario más nuevo se reserva para futuros pedidos.
Una forma práctica y sencilla de entender cómo se organiza el método FIFO es una fila o cola de personas, por ejemplo: el primero que llega, es el primero que consigue comprar su entrada e irse; el último en llegar, será el último en ser atendido.
De esta manera, las empresas se aseguran que no tendrán mercancía almacenada durante mucho tiempo. El stock se va renovando de forma constante. Esta técnica permite conseguir una tasa de rotación del inventario ideal, ya que es mucho más difícil que se echen a perder los productos en caso de que sean perecederos.
A priori, al usar la estrategia FIFO en un almacén una empresa puede evitar el riesgo de obsolescencia y reducir el desperdicio. Un producto caducado u obsoleto no tiene recorrido comercial, lo que significa que no se pueden recuperar ingresos por su venta.
El criterio FIFO es muy recurrente a la hora de valorar inventarios compuestos por productos caducos o perecederos; en otras palabras, se seguirá el orden necesario para que las piezas a las que primero se dé salida sean las más próximas a caducar o alcanzar una obsolescencia.
También es un criterio muy utilizado para conseguir una constante renovación de inventario ya que la unidad que lleva más tiempo almacenada será la siguiente en ser vendida. Este método es recomendado cuando se tienen en un mismo almacén productos iguales, pero que se van adquiriendo a precios diferentes.
Valoración contable mediante FIFO
FIFO valora las existencias vendidas al precio de las unidades más antiguas. Este criterio lo que hace es que tanto las entradas como las existencias las valora por su precio de adquisición, de acuerdo con el orden cronológico de entrada en almacén, pero las salidas de los productos se valoran por el precio de los primeros lotes que entraron.
De esta manera, las existencias que quedan después de una salida resultan valoradas a los precios más recientes. Además, la valoración en el almacén siempre será con los precios de las últimas reposiciones, por lo que en un entorno inflacionista, los inventarios tienen un valor superior (lo que puede ser bueno o malo para el negocio).
En contabilidad, FIFO valora los bienes vendidos al precio de compra más antiguo (y a menudo más bajo), lo que puede incrementar el beneficio reportado en periodos de inflación, pero requiere una implantación cuidadosa con soluciones de intralogística como WMS y estanterías dinámicas para ser eficaz.
Ejemplo de cálculo FIFO con dos lotes
Supongamos que una empresa compra 100 unidades de un producto en dos lotes consecutivos: 50 unidades a 10 € cada una. 50 unidades a 12 € cada una.
Si vende 60 unidades bajo FIFO, el coste de ventas se calcularía así:
- 50 unidades a 10 € = 500 €
- 10 unidades a 12 € = 120 €
- Coste total de ventas = 620 €
- Inventario final = 40 unidades a 12 € = 480 €
Ejemplo de FIFO con 500 y 100 unidades
Vamos a suponer que los movimientos de tu almacén son: El 1 de enero de 2021 tienes 500 unidades en tu almacén con un precio de 50€ la unidad. El 15 de junio de 2021 compras 100 unidades a un precio de 60€ la unidad. El 31 de diciembre de 2021 te quedan 50 unidades en tu almacén.
¿Cuál es el valor de tu almacén según el método FIFO? Las 50 unidades que te quedan son las que has comprado en último lugar, por lo que su precio es de 60€.
El valor de tu almacén es de 3.000€ (50u x 60€).
Método LIFO: último en entrar, primero en salir
El método LIFO (Last In First Out) conlleva una gestión inversa a FIFO. Sus siglas nos dicen que el último en entrar será el primero en salir. El modelo LIFO se asemeja a una pila en la que se concede prioridad de salida a las últimas existencias que se hayan producido o adquirido.
La definición de LIFO significa último en entrar, primero en salir (Last In, First Out). Implica que todos los productos en el inventario tomaran el costo de los que más recientemente ingresaron; en su caso, este cálculo se utilizará también para el inventario de materia prima que se manda a producción.
Para entender el método LIFO con un ejemplo práctico, puedes pensar en una pila de libros o platos, el último que pones en la pila queda el primero para ser cogido.
Análogamente a lo que sucede en FIFO, cada existencia conserva el precio al que ha entrado al stock. Si se trata de la gestión de un almacén que se administra con un sistema LIFO, las existencias que se hayan comprado más tarde serán las primeras en ser vendidas o repartidas.
Este método de gestión de inventarios (“Last In First Out”) es muy popular a la hora de almacenaje de existencias que tienen una fecha de caducidad larga. Esta forma de organización es ideal si todas las cosas que tienes que inventariar tienen el mismo precio y son idénticas.
Además, es importante que no sean productos perecederos, pues las existencias más antiguas en muchas ocasiones van quedando relegadas. Se aplica únicamente a productos que no tienen fecha de caducidad y, además, no sufren deterioros por pasar un largo tiempo almacenados.
Un ejemplo puede ser el sector de los materiales de construcción. Este tipo de mercancía, almacenada en las condiciones adecuadas, puede mantenerse en perfecto estado durante un largo periodo de tiempo.
Organización física y contable con LIFO
Normalmente los almacenes que se gestionan con el método LIFO tienen toda su mercancía paletizada y organizada por lotes. De ese modo se aseguran un mejor aprovechamiento del espacio disponible.
Dado que la mercancía se almacena por orden de llegada, en el caso de este tipo de productos, tratar de dar salida siempre a la mercancía más antigua supondría más tiempo y más desplazamientos. En este caso, un gasto de recursos innecesario.
Esta técnica sirve, además, para tener mayor control sobre el precio de los productos, especialmente aquellos que acusan la inflación, ya que pretende que el coste del último producto que se ha vendido sea igual al precio que se ha pagado por el último material comprado.
Mientras que FIFO busca reducir la obsolescencia y el desperdicio, LIFO puede ser más ventajoso en ciertos contextos financieros y contables. Por ejemplo, en épocas de inflación, las empresas que utilizan LIFO pueden reducir su carga fiscal, ya que los costes de los productos vendidos reflejan los precios más recientes (y más altos), disminuyendo así las ganancias contables.
Sin embargo, LIFO no es adecuado para todos los sectores. En industrias como la alimentaria o la farmacéutica, donde la frescura y la fecha de caducidad son factores críticos, el método LIFO puede generar pérdidas significativas debido a productos vencidos o deteriorados que quedan en el almacén por demasiado tiempo.
Ejemplo de cálculo LIFO
Tomemos el mismo ejemplo de antes: El 1 de enero de 2021 tienes 500 unidades en tu almacén con un precio de 50€ la unidad. El 15 de junio de 2021 compras 100 unidades a un precio de 60€ la unidad. El 31 de diciembre de 2021 te quedan 50 unidades en tu almacén.
¿Cuál es el valor de tu almacén según el método LIFO? Las 50 unidades que te quedan son las que compraste en primer lugar, lo que significa que son las más antiguas y su precio es de 50€.
El valor de tu almacén es de 2.500€ (50u x 50€).
Método PMP: Precio Medio Ponderado
Las siglas PMP significan Precio Medio Ponderado. Este método suprime los criterios prioritarios para dar salida a unas u otras unidades y, a cambio, se calcula el precio promedio de las existencias adquiridas, normalmente a distintos costes, de tal forma que se considere que todas han costado lo mismo.
Un tercer método de asignación de costo es el costo promedio, o PMP (Precio Medio Ponderado) en donde el costo de los artículos en el inventario se suma y se promedia sobre la cantidad de inventario. Entonces, el costo promedio se aplica a los artículos eliminados del inventario y el balance general seguirá mostrando el costo promedio de los artículos que quedan en el inventario.
El método PMP es precio medio ponderado. Se reconoce como el más complicado de aplicar y el que exige más control y conocimientos contables y financieros para ponerlo en marcha. Sin embargo, es un método habitual para la gestión de almacenes muy variados.
La estimación de almacenes mediante PMP pretende ser más justa, valorando el precio de cada producto y la cantidad de unidades que hay. Se emplea cuando hay diferentes cantidades de diferentes cosas con distinto precio y se busca hallar un precio medio para aplicar a todas las cosas para poder definir el valor del contenido total del almacén.
De una manera práctica, el precio medio ponderado se obtiene multiplicando el precio por el número de unidades de cada tipo de elemento. Se suman los resultados y se divide entre el número de total de elementos, obteniéndose un precio medio ponderado que te permite saber un valor estimado del stock.
Ejemplo de cálculo PMP con dos lotes
De nuevo tenemos el mismo ejemplo que hemos utilizado en los otros dos casos: El 1 de enero de 2021 tienes 500 unidades en tu almacén con un precio de 50€ la unidad. El 15 de junio de 2021 compras 100 unidades a un precio de 60€ la unidad. El 31 de diciembre de 2021 te quedan 50 unidades en tu almacén.
¿Cuál es el valor de tu almacén según el método PMP? Primero calculamos el precio de cada lote: 500u x 50€= 25.000 y 100u x 60€= 6.000.
Ahora sumamos ambas cantidades: 25.000 + 6.000= 31.000. Esta cifra la dividimos entre el total de unidades que hemos tenido en nuestro almacén: 31.000€:600 = 51.6€ es el resultado.
Para saber el precio de nuestro inventario actual, que es de 50, debemos multiplicar 50u x 51,6€. Y el total es de 2.580€.
Comparación de los resultados
| Método | Criterio de salida o valoración | Valor del inventario final |
|---|---|---|
| FIFO | Primero en entrar, primero en salir; las 50 unidades restantes corresponden al lote de 60€ | 3.000€ |
| LIFO | Último en entrar, primero en salir; las 50 unidades restantes corresponden al lote de 50€ | 2.500€ |
| PMP | Coste promedio de todas las adquisiciones: 51,6€ por unidad | 2.580€ |
El método FIFO y el método PMP (Precio Medio Ponderado) son dos enfoques distintos para la gestión y valoración de inventarios. Mientras que FIFO prioriza la salida de los productos más antiguos, PMP calcula un coste promedio para valorar el inventario y las ventas.
- Criterio de valoración: FIFO valora el inventario con base en los costes más recientes, mientras que PMP promedia los costes de todas las adquisiciones.
- Impacto en la contabilidad: FIFO tiende a mostrar costes de ventas más bajos en períodos de inflación, aumentando la ganancia contable. PMP, al calcular un coste promedio, suaviza las variaciones de precios.
- Uso recomendado: FIFO es preferido en industrias donde la rotación de inventario es clave, como alimentación o farmacéutica. PMP es más adecuado para sectores con fluctuaciones de costes o donde no es relevante la antigüedad del stock.
Cada empresa debe evaluar qué sistema de gestión de inventario se adapta mejor a su modelo de negocio y a las características de sus productos. En términos generales, FIFO es más utilizado en sectores donde la frescura y la rotación del stock son fundamentales, mientras que LIFO puede ser útil en industrias donde la gestión contable y fiscal tiene un mayor peso en la toma de decisiones.
FIFO, LIFO y PMP en la gestión física del almacén
Cuando se gestiona un almacén, deben establecerse unas reglas internas para que podamos disponer de la mercancía que se encuentra en las instalaciones. Hay ciertos condicionantes que afectan a cómo podemos/debemos dar salida a los productos, y por este motivo se establecen protocolos que nos ayudan a saber qué producto es el que debe salir de nuestras instalaciones antes que los demás.
Estas reglas van a depender, en gran medida, de la naturaleza de los productos o materiales que manejemos dentro del almacén. Por ejemplo, no es lo mismo la gestión de producto alimenticio, que tiene una fecha de caducidad establecida, que trabajar con tornillería, cuyas referencias nunca van a caducar.
Estas reglas nos ayudan a seguir algunos pasos para respetar el flujo de los materiales dentro del almacén. Elegir una u otra depende de muchos factores: el tipo de almacén, la naturaleza de la mercancía almacenada, los procesos de cada empresa, etc.
Pero las tres técnicas tienen el mismo objetivo: organizar las entradas y salidas de la forma más efectiva y hacer fluir la mercancía por la cadena de suministro. Los métodos FIFO y LIFO permiten controlar y gestionar el stock de almacén.
Métodos alternativos: FEFO, HIFO, LOFO y gestión por lotes
FEFO: First Expired, First Out
El método FEFO consiste en organizar la actividad del almacén de forma que se dé salida prioritaria a aquellos productos con una fecha de caducidad más cercana. En este caso, la información más relevante de un lote de productos es la fecha de vencimiento.
Similar al FIFO, pero prioriza los productos con fecha de caducidad más cercana, independientemente de cuándo hayan ingresado al almacén. Es común en la industria alimentaria y farmacéutica.
Un método FEFO bien ejecutado evita costes extra por stock caducado, da salida a los productos teniendo en cuenta su obsolescencia y reduce el riesgo de que se deteriore la mercancía, una posibilidad que aumenta cuanto más tiempo pasa en el almacén.
Combinación de FEFO y FIFO
El siguiente criterio a tener en cuenta, una vez ya se han priorizado los productos con fecha de caducidad más cercana, es el de la antigüedad en el almacén. Es decir, ante productos con idéntica fecha de caducidad, se daría salida primero a aquellos que entraron antes.
Estaríamos aplicando la técnica FIFO. Es muy habitual utilizar las técnicas FEFO/FIFO combinadas.
Se aplica principalmente en almacenes que trabajan con productos perecederos, como los del sector de la alimentación, en los que una de las prioridades es mantener bajo control las fechas de caducidad de los productos. También se utiliza en sectores como el de la cosmética o los medicamentos, o cualquier otro que deba tener en cuenta el ciclo de vida del producto.
HIFO y LOFO
En este método, los productos con el coste más alto se utilizan o venden primero. Es menos común pero puede usarse en estrategias contables específicas.
Lo opuesto a HIFO, donde se utiliza primero el inventario con el coste más bajo. Es útil para maximizar ganancias en determinados contextos financieros.
Gestión por lotes
Organiza los inventarios en lotes específicos, considerando fechas de fabricación, series o características únicas. Ideal para sectores con requisitos normativos específicos, como farmacéuticos, o entornos alimentarios donde cada Retailer te exige una vida útil pendiente.
Factores que influyen en la aplicación de FIFO
La implementación del método FIFO (First In, First Out) requiere de un análisis previo, dado que depende de una serie de factores que pueden afectar a su eficacia y viabilidad operativa. Entre los más relevantes se encuentran:
Naturaleza de los productos
En sectores como la alimentación, la industria farmacéutica o la cosmética, el FIFO es fundamental para garantizar la frescura y evitar pérdidas por caducidad. Productos con fecha de vencimiento requieren un control riguroso, mientras que, en otras industrias, como la manufacturera, la aplicación de FIFO puede ser más flexible.
Diseño y capacidad del almacén
La distribución del espacio y la infraestructura del almacén juegan un papel clave en la correcta implementación de FIFO. Almacenes con pasillos angostos, almacenamiento en altura o sistemas de racks mal diseñados pueden dificultar la rotación eficiente de los productos.
Tecnología y automatización
El uso de Sistemas de Gestión de Almacenes (WMS), etiquetado RFID, códigos de barras y sensores IoT facilita un seguimiento preciso del flujo de inventario. En grandes volúmenes de almacenamiento, la automatización reduce los errores humanos y optimiza la operativa.
Volumen y rotación del inventario
En empresas con un alto volumen de stock, gestionar FIFO manualmente es inviable. Cuanto mayor sea la cantidad de productos y su velocidad de reposición, más crucial será contar con procesos automatizados y bien estructurados para garantizar una correcta rotación.
Frecuencia de reposición y demanda del mercado
La velocidad con la que se reciben y venden los productos influye directamente en la necesidad de aplicar FIFO. Empresas con alta rotación de stock deben garantizar que los artículos más antiguos salgan primero para evitar acumulaciones innecesarias o riesgo de obsolescencia.
Capacitación del personal
Ninguna estrategia de FIFO será efectiva sin un equipo adecuadamente formado. Los operarios deben comprender la importancia del método y aplicar los procedimientos correctos en la manipulación y almacenamiento de productos para evitar desvíos en la rotación del inventario.
Soluciones intralogísticas para aplicar FIFO
Implementar el método FIFO en un almacén puede requerir soluciones intralogísticas específicas que faciliten el seguimiento del flujo de inventario. Algunas estrategias y tecnologías clave incluyen:
- Sistemas de estanterías dinámicas: Las estanterías de rodillos o de gravedad permiten que los productos más antiguos se desplacen automáticamente hacia adelante, facilitando su acceso y despacho.
- Software de gestión de almacenes (WMS): Estas herramientas automatizan el control del inventario, rastrean las fechas de entrada de los productos, optimizan la ubicación de los mismos en el almacén y proponen para la salida del almacén el lote adecuado.
- Etiquetado y escaneo de códigos de barras: Este sistema permite identificar fácilmente los productos más antiguos, garantizando que se prioricen en los despachos.
- Zonificación del almacén: Dividir el espacio en áreas específicas según la antigüedad de los productos ayuda a mantener un orden lógico y eficiente para la salida de mercancías.
- Automatización mediante robots: Los robots intralogísticos pueden programarse para recoger y trasladar productos siguiendo la lógica FIFO, reduciendo el margen de error humano.
Estas soluciones no solo facilitan la aplicación del FIFO, sino que también aumentan la eficiencia general del almacén y minimizan el riesgo de errores.
Para conseguir una eficacia total, el software genera un etiquetado muy preciso para identificar la mercancía, con información sobre su fecha de vencimiento, entrada al almacén, lote, etc., con el objetivo de establecer el orden de salidas. Una vez implementado el sistema correctamente, los resultados llegan inmediatamente: más eficiencia, menos errores.
Costes estándar y tecnología para controlar inventarios
A diferencia de los métodos de cálculo de costos anteriores, que se basan en el costo de adquisición real de los artículos, se pueden optar por asignar una cantidad fija a los artículos en el inventario para incluir elementos de costo como material, costos logísticos, importación, y otros gastos generales, etc.
De esta forma resulta más fácil identificar cuándo se producen variaciones de costos del inventario. Todos los métodos de cálculo de costos son de utilidad, pero cada uno de ellos tiene sus ventajas y desventajas.
Incluso en algunos países por temas relacionados con presiones inflacionarias, hay métodos que no son aceptados. Con cualquier método, los artículos se contabilizan a sus costos teóricos, y los valores de inventario siempre son calculados; sin embargo, es difícil saber dónde se originaron las variaciones contra costos reales (¿Hubo costos laborales más altos en el período? ¿Más costo de materiales? ¿Otros?).
Para las empresas de distribución, encontrar las variaciones es más sencillo de calcular que con las empresas de fabricación, que a menudo tienen varias etapas de semielaborados, fluctuaciones en los costos de mano de obra y materiales, y costos variables de gastos generales y transporte.
En cualquier caso, se puede optar por utilizar el cálculo de costos estándar, donde el costo de los bienes es una cantidad fija y las variaciones de materiales, mano de obra y otros costos son más fáciles de identificar y rastrear. Además, Ventas y Marketing tienen un número fijo para usar al establecer precios de venta.
Existen tecnologías que puede ayudar a administrar tanto el costeo de inventario, ayudando a realizar cálculos precisos de seguimiento de inventario. Las aplicaciones de software modernas como el ERP Dynamics 365 Business Central permiten utilizar diferentes métodos de control de costos.
Microsoft Dynamics 365 Business Central ayuda a la gestión de costos de inventario recogiendo información de todo el negocio para analizar contribución marginal financiera y fiscal, tomar decisiones sobre proveedores, almacenaje e incluso determinación de máximos y mínimos de inventario.
Lo hace mediante la recopilación de datos históricos y en tiempo real, para crear una evaluación precisa de las existencias productivas que nos permiten decisiones que mejoran los márgenes, frente a las existencias que generan costos ocultos.
Ventajas del uso de un ERP en la gestión de inventarios
- Evitar exceso de inventario
- Eficiencia almacenes identificando costos ocultos
- Transparencia de la cadena de suministro
- Capacidad de crecimiento, permitiendo orientar mejor nuestro flujo de efectivo en cuanto a inversión en inventario.