Las reservas mundiales de cobre están concentradas en un grupo reducido de países, un factor que gana relevancia en medio del auge de la electrificación, los vehículos eléctricos y las energías renovables. De acuerdo con cifras del Servicio Geológico de Estados Unidos, este metal sigue siendo uno de los insumos más importantes para la economía global, debido a su uso en construcción, redes eléctricas, tecnología e infraestructura industrial.
Según el Servicio Geológico de Estados Unidos, las reservas alcanzan 980 millones de toneladas. Además, se distribuyen de forma desigual. Por ello, pocos países dominan el mercado. El cobre se consolida como recurso crítico. En este contexto, es esencial para la transición energética. Además, sostiene el desarrollo tecnológico.
Qué se entiende por reservas y recursos de cobre
La disponibilidad futura de minerales se basa en el concepto de reservas y recursos. Las reservas son depósitos que han sido descubiertos, evaluados y valorados como rentables. Los recursos son mucho más amplios e incluyen las reservas, los yacimientos descubiertos que son potencialmente rentables y los yacimientos no descubiertos que se prevén a partir de estudios geológicos preliminares.
Reserva, en ese lenguaje, no significa todo el cobre que existe bajo el suelo: significa la parte que hoy se puede extraer con la tecnología disponible y a un costo que hace sentido económico. Es una definición conservadora, revisada país por país cada año, y por eso el dato pesa.
El cobre está presente de forma natural en la corteza terrestre. Las reservas mundiales de cobre se estiman en 870 millones de toneladas (United States Geological Survey [USGS], 2020), y la demanda anual de cobre es de 28 millones de toneladas. Se calcula que los recursos actuales de cobre superan los 5.000 millones de toneladas (USGS, 2014 y 2017).
Según los datos del USGS, desde 1950 siempre ha habido una media de 40 años de reservas de cobre y más de 200 años de recursos. A pesar de la creciente demanda de cobre, hoy en día hay más cantidad de este metal que en cualquier otro momento de la historia.
Los países con mayores reservas mundiales de cobre
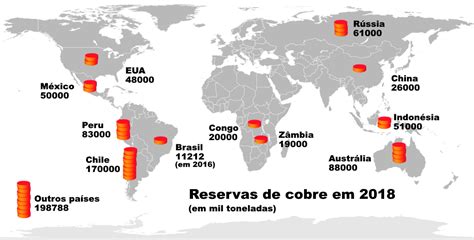
El mayor poseedor de reservas del metal es Chile, con 180 millones de toneladas métricas, cerca del doble que Australia, que ocupa el segundo lugar con alrededor de 100 millones de toneladas. Según la información, Chile concentra cerca de 18% de las reservas conocidas del planeta, consolidando su papel como actor clave en el suministro mundial del metal rojo.
| País o región | Reservas mencionadas | Importancia principal |
|---|---|---|
| Chile | 180 millones de toneladas | Primer lugar mundial y cerca del 18% del total global |
| Australia | 100 millones de toneladas | Segundo lugar mundial |
| Perú | 85 millones de toneladas | Tercera posición en la clasificación principal |
| República Democrática del Congo | Entre 80 y 85 millones de toneladas | Actor destacado de África central |
| Rusia | Entre 80 y 85 millones de toneladas | Principal representante euroasiático |
Chile ocupa el primer lugar con 180 millones de toneladas. En ese sentido, concentra cerca del 18% del total global. Asimismo, supera ampliamente a otros países. Esta posición refuerza su influencia estratégica.
Australia se ubica en segundo lugar con 100 millones de toneladas. Asimismo, Perú ocupa la tercera posición con 85 millones. Además, ambos países tienen un rol relevante. Estos recursos respaldan su potencial productivo.
Detrás de Chile y Australia aparecen Perú, República Democrática del Congo y Rusia, cada uno con reservas estimadas entre 80 y 85 millones de toneladas. En conjunto, los cinco principales países reúnen más de la mitad de las reservas globales conocidas, lo que evidencia una fuerte concentración geográfica del recurso.
La concentración de reservas es significativa. En este contexto, Chile, Australia, Perú, Congo y Rusia lideran. Asimismo, superan la mitad de las reservas mundiales. Cada uno cuenta con entre 80 y 180 millones de toneladas. Además, estas regiones concentran el potencial futuro. Por ello, son estratégicas para la industria.
Chile: el principal poseedor de reservas
Chile posee las mayores reservas de cobre del mundo, estimadas en 190 millones de toneladas métricas, o el 19% del total mundial. Estas reservas se concentran en el desierto de Atacama y la Cordillera de los Andes.
Además, el desierto de Atacama alberga grandes yacimientos. Por ello, el país es clave en el suministro mundial. Gran parte de la fortaleza chilena proviene de los enormes yacimientos ubicados en el Desierto de Atacama, una de las zonas mineras más importantes del mundo.
Estos depósitos han convertido al país en pieza central de las cadenas globales de suministro, justo cuando la demanda proyecta un crecimiento sostenido durante las próximas décadas. El cobre es vital para la economía de Chile: el país produce alrededor del 30% del cobre del mundo, respaldado por vastas reservas y una infraestructura minera establecida.
Entre los principales depósitos y explotaciones asociados a sus reservas se encuentran:
- Escondida: la mina de cobre más grande del mundo.
- Chuquicamata: una enorme mina a cielo abierto.
- Los Pelambres: un importante depósito de cobre y molibdeno.
Perú, Australia y otros grandes poseedores
Le sigue Perú con 120 millones de toneladas métricas de reservas de cobre (12% del total mundial), sustentadas en importantes minas como Antamina, Las Bambas, Toromocho y Cerro Verde. La minería del cobre es una piedra angular de la economía peruana, que se beneficia de un clima favorable a la minería y de una importante inversión extranjera.
Australia posee alrededor de 100 millones de toneladas métricas de reservas de cobre, con minas clave como Olympic Dam, Mount Isa y Ernest Henry. Estas reservas son fundamentales tanto para el consumo interno como para las exportaciones.
Por último, la República Democrática del Congo (RDC) tiene más de 80 millones de toneladas métricas de reservas de cobre, ubicadas principalmente en el Cinturón de Cobre de Katanga. Entre las minas más importantes se encuentran Tenke Fungurume, Kamoa-Kakula y Mutanda.
África y Eurasia también tienen presencia relevante. Además, países como Congo y Rusia aportan reservas importantes. En consecuencia, el mercado es regionalmente concentrado.
Distribución geográfica de las reservas
América Latina destaca en el mapa global del cobre. En ese sentido, Chile y Perú lideran la región. Asimismo, concentran gran parte de los recursos. La presencia de Perú y Chile también confirma el peso que tiene América Latina dentro del mercado minero internacional.
Las reservas mundiales de cobre se distribuyen entre Sudamérica, Oceanía, América del Norte, África y Asia. En Sudamérica destacan Chile, Perú y México; en Oceanía, Australia; en América del Norte, Estados Unidos y Canadá; en África, la República Democrática del Congo y Zambia; y en Asia, Kazajistán y China.
A esto se suma la relevancia creciente de regiones africanas y euroasiáticas, que podrían jugar un papel más determinante si se acelera la demanda mundial por cobre para proyectos energéticos y tecnológicos.
Principales cinturones geológicos
Los principales depósitos se encuentran en varios cinturones geológicos que atraviesan regiones productoras de importancia mundial:
- Cinturón de oro de cobre del Pacífico: Chile, Perú, Estados Unidos e Indonesia.
- Cinturón de pórfido alpino-himalaya: Irán y China.
- Cinturón de cobre-cobalto de África central: República Democrática del Congo y Zambia.
- Zonas de sulfuro de América del Norte: Canadá y Estados Unidos.
Reservas, producción y capacidad minera
Las reservas son un número en una tabla hasta que alguien las saca. Y sacarlas exige una escala de obra difícil de imaginar desde la vereda: montañas de roca movida, décadas de planificación y decisiones que se toman pensando en cómo se estará operando en cuarenta años más.
En 2025 la producción de cobre de Chile llegó a 5,3 millones de toneladas, cerca de una cuarta parte de todo el cobre extraído en el planeta ese año. La tabla que ordena el asunto la publica cada año el Servicio Geológico de Estados Unidos (USGS) en su informe Mineral Commodity Summaries, que compara a todos los países con la misma vara: cobre de mina, es decir el metal contenido en el mineral que sale del yacimiento, antes de fundirse y refinarse.
| País | Producción de cobre de mina, 2025 |
|---|---|
| Chile | 5,3 millones de toneladas |
| República Democrática del Congo | 3,2 millones de toneladas |
| Perú | 2,7 millones de toneladas |
| Estados Unidos | 1,0 millones de toneladas |
En la edición 2026, con cifras de 2025, el orden queda así: Chile con 5,3 millones de toneladas, la República Democrática del Congo con 3,2, Perú con 2,7 y Estados Unidos con 1,0, sobre un total mundial cercano a los 23 millones.
La distancia con el segundo lugar es de alrededor de 1,7 veces. Dicho de otro modo, producimos más que el segundo y más que el tercero, cada uno por separado. El gráfico deja ver algo que las cifras sueltas esconden: el podio del cobre no está apretado.
Principales minas de cobre
Las 10 principales minas de cobre mencionadas para 2021 son:
- Escondida, en Chile, la mina de cobre más grande del mundo.
- Collahuasi, en Chile.
- Grasberg, en Indonesia, la mina más grande de Asia.
- El Teniente, en Chile.
- Antamina, en Perú.
- Buenavista, en México.
- Cerro Verde, en Perú.
- Morenci, en Estados Unidos.
- Miedz, en Polonia.
- Norilsk, en Rusia.
Entre las menciones destacadas se encuentran Las Bambas, en Perú, operada por empresas chinas, y la mina de Dexing, en China, la mina de pozo abierto más grande en Asia.
Las 20 principales minas produjeron 7,73 millones de toneladas, equivalentes al 37% de la producción global. Las 100 principales minas representaron el 47%, lo que indica una producción fragmentada más allá de los principales actores.
Chile combina grandes reservas y elevada producción
El país que más cobre extrae es también al que más le queda bajo tierra. De las cerca de 980 millones de toneladas de cobre que el mundo tiene en reservas, unas 180 millones están en Chile. Ningún otro país tiene más.
Ese 18% es el número que cambia la conversación. Lo habitual en minería es que el país que más extrae no sea el que más tiene guardado, porque extraer a gran escala es justamente la forma más rápida de quedarse sin qué extraer. Chile ocupa las dos casillas al mismo tiempo.
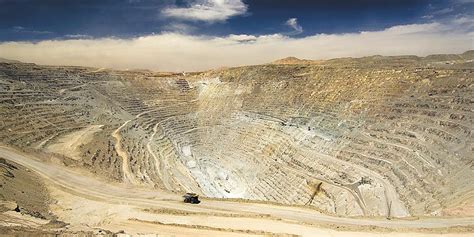
Chuquicamata, en Calama, es el mejor ejemplo que tenemos. Es el rajo de cobre más grande del mundo en su tipo y funcionó a cielo abierto durante 104 años seguidos, hasta que en agosto de 2019 pasó a ser una mina subterránea.
La operación no cerró cuando el rajo llegó a su límite: cambió de forma. Codelco, la empresa estatal chilena que administra la faena, la reconvirtió en subterránea para seguir alcanzando el mineral que el rajo ya no podía tomar, y sus reservas proyectan al menos cuatro décadas más de operación.
El agua y la viabilidad de las reservas
El segundo problema no es la roca: es el agua. La minería del cobre opera en el norte, en el desierto más árido del mundo, y la respuesta chilena fue ir a buscarla al único lugar donde sobra.
Según el informe de proyección de demanda hídrica de Cochilco, el consumo total del sector pasa de 18,5 metros cúbicos por segundo en 2024 a 20,6 en 2034, un crecimiento moderado de alrededor de 1,2% al año (cada metro cúbico son mil litros).
Lo que cambia de verdad no es cuánta agua se usa, sino de dónde sale: el consumo de fuentes continentales caería de 10,9 a 6,7 metros cúbicos por segundo, casi 40% menos en una década.
| Año | Participación del agua de mar en la minería del cobre chilena |
|---|---|
| 2024 | 40,7% |
| 2034 (proyección) | 67,6% |
En 2024, el 40,7% del agua que usó la minería del cobre chilena vino del mar. La proyección de Cochilco la lleva a 67,6% en 2034, con cerca de tres cuartas partes de esa agua ya desalinizada antes de entrar al proceso.
La línea muestra a una industria completa cambiando su fuente de agua en una sola década, y eso no se hace con buenas intenciones: se hace con plantas desaladoras, sistemas de impulsión y kilómetros de tubería que hay que construir mucho antes de necesitarlos.
Las reservas se convierten en producción solo si existe la ingeniería capaz de sacarlas donde casi no llueve.
Demanda mundial y presión sobre la oferta
La transición energética impulsa la demanda de cobre. En este contexto, crece el uso en redes eléctricas e inteligencia artificial. Asimismo, se incrementa la necesidad de infraestructura. Sin embargo, la oferta enfrenta limitaciones.
La Agencia Internacional de Energía, el organismo que sigue la transición energética país por país, calculó en su Global Critical Minerals Outlook 2025 cuánto cobre va a pedir el mundo en las próximas dos décadas para redes eléctricas, transporte y almacenamiento.
La demanda mundial de cobre crecería 30% entre 2024 y 2040, y la oferta de los proyectos mineros ya anunciados quedaría 30% corta frente a lo que se necesitará en 2035.
Un tercio más de demanda y un tercio menos de oferta comprometida. En ese escenario, tener las mayores reservas del planeta deja de ser un dato de enciclopedia y pasa a ser una posición.
Además, nuevos proyectos son más complejos. Por ello, el equilibrio del mercado es incierto. El reto no solo será cuánto cobre queda bajo tierra, sino qué tan rápido y rentable podrá convertirse en oferta para abastecer la transición energética global.
El papel de China
China ocupa una posición central en el mercado del cobre, sobre todo por su consumo y su capacidad de fundición. Su consumo alcanzó 13,4 millones de toneladas en 2021, equivalentes al 50% de la demanda global.
Su producción nacional fue de apenas 1,8 millones de toneladas, lo que evidencia su dependencia de las importaciones. Al mismo tiempo, China procesa el 50% del cobre refinado global.
Esta combinación convierte al país en el consumidor dominante y en un actor esencial de la transformación industrial del metal.
Extracción histórica y disponibilidad futura
Históricamente, se han extraído más de 700 millones de toneladas. Sin embargo, aún quedan grandes reservas. Según el informe del USGS, la humanidad ha extraído históricamente más de 700 millones de toneladas de cobre, pero todavía quedarían cerca de 1.000 millones de toneladas en reservas conocidas.
Sin embargo, buena parte de ese recurso restante es más costoso y complejo de explotar. Gran parte del cobre restante es más difícil de explotar. Además, requiere mayor inversión. En consecuencia, se elevan los costos.
Según el Servicio Geológico de Estados Unidos, las reservas mundiales de cobre se sitúan cerca de 980 millones de toneladas. Otras estimaciones sitúan las reservas en torno a 870 millones de toneladas o alrededor de mil millones de toneladas métricas, según el año, la metodología y la actualización estadística utilizada.
La diferencia entre reservas y recursos resulta fundamental para interpretar estas cifras: las reservas representan el cobre actualmente considerado explotable en condiciones económicas y tecnológicas determinadas, mientras que los recursos incluyen acumulaciones potencialmente aprovechables y depósitos todavía no descubiertos.
Reciclaje y sostenibilidad del cobre
La capacidad de reciclar infinitamente el cobre significa que es muy poco probable que la sociedad agote el suministro de cobre, y el cobre seguirá contribuyendo a las iniciativas mundiales, como los ODS y la energía limpia.
El reciclaje del cobre desempeña un papel importante en la disponibilidad del cobre, ya que el cobre primario de hoy es el material reciclado de mañana. La recuperación y el reciclaje del cobre también ayudan a satisfacer la creciente demanda y a construir un futuro sostenible para las generaciones futuras.
Durante la última década, más del 30% de la demanda mundial de cobre se cubrió con cobre reciclado. Las futuras políticas y tecnologías innovadoras deberían seguir contribuyendo a la eficiencia de los recursos en la minería del cobre “primario” y el reciclaje del cobre “secundario”.
Los miembros de la ICA trabajan para producir cobre de forma responsable, ya sea mediante la reducción de emisiones, el uso de energías renovables, la innovación tecnológica, las prácticas de trabajo seguras, la conservación del agua y la biodiversidad o los programas de divulgación social.
Importancia económica y estratégica
Todo lo anterior termina aterrizando en un solo lugar, que es la caja del país. En 2025 exportamos bienes por US$107.004 millones, el registro más alto de nuestra historia según la Subsecretaría de Relaciones Económicas Internacionales (SUBREI), con datos del Banco Central y del Servicio Nacional de Aduanas.
De ese total, la minería aportó US$63.253 millones. De cada 10 dólares que exportamos en bienes, casi 6 son minería. Solo los concentrados de cobre, el formato en que se exporta la mayor parte del mineral, sumaron US$36.278 millones.
Codelco cerró 2025 con 1.334.445 toneladas métricas de cobre fino de producción propia, es decir el metal puro contenido una vez descontada la roca, y un aporte al Fisco de US$1.778 millones.
La transición energética impulsa la demanda de cobre, mientras que la distribución geográfica de las reservas define la capacidad de respuesta de los principales países productores. Por ello, los países con mayores reservas tendrán ventaja. En consecuencia, el cobre seguirá siendo estratégico.
Las reservas mundiales de cobre están concentradas en pocos países, mientras la electrificación, las energías renovables, el reciclaje y las nuevas tecnologías determinan la demanda futura.