El método FIFO o PEPS considera que las primeras mercaderías que ingresan al inventario son las primeras que se venden o utilizan. Por ello, las salidas se valoran con los costes de adquisición más antiguos y las existencias finales quedan valoradas, normalmente, con los precios de las últimas entradas.
El método FIFO es especialmente útil para productos perecederos, artículos con fecha de caducidad y mercancías que pueden quedar obsoletas, porque favorece la rotación del stock y reduce el riesgo de pérdidas por vencimiento o desactualización. En contabilidad, la elección entre FIFO, LIFO y PMP modifica el coste de ventas, el valor del inventario final, el beneficio y, potencialmente, la carga fiscal.
Qué es la valorización de mercaderías
La contabilidad de existencias es crucial para las empresas minoristas, ya que repercute directamente en los estados financieros y los cálculos fiscales. El método que elijas para la valoración del inventario afecta al coste de tus mercancías vendidas (COGS), al beneficio bruto y a los ingresos netos.
La importancia de valorar el coste de la mercancía vendida viene dada porque el resultado del ejercicio es la diferencia entre las ventas y el coste de esas ventas, y no por la diferencia entre compras y ventas.
Coste de ventas = Compras + Existencias iniciales - Existencias finales.
Así el resultado de las ventas es: Resultado = Ventas - Compras - Existencias iniciales + Existencias finales.
El montante de las existencias finales forma parte del resultado del ejercicio y la elección de un método u otro de valorar alterará el resultado y el balance de la empresa (sin que se haya alterado la cantidad de unidades vendidas, ni los precios de compra, ni los de venta).
Por qué es importante valorar correctamente el inventario
La administración y los métodos de valoración de inventarios parece un tema tan simple. Sin embargo, es importante mantener suficientes existencias disponibles para completar procesos de venta o de producción; pero al mismo tiempo no demasiadas para no generar costos innecesarios, mermas u obsolescencia.
Si consideramos que el inventario representa entre el 30% y el 50% de los activos operativos de una empresa, tenemos una cifra que no debe pasarse por alto.
A esto sumemos que diferentes áreas de la empresa tienen diferentes puntos de vista sobre el stock, por ejemplo, el área comercial que a menudo favorece niveles de inventario más altos de manera optimista, el área de almacenes prefiere niveles más bajos para maniobrar mejor, los de compras desean aprovechar los descuentos por volumen y la administración no desea inmovilizar un valioso flujo de efectivo en stock.
Cuando todo esto se combina con las olas cambiantes de la oferta y la demanda del mercado, la administración de costos de inventario se convierte en un proceso complicado.
El inventario comprende todas las mercaderías y materias primas que adquieren o producen las empresas para cumplir con sus previsiones de ventas.
Las compañías calculan los mejores niveles de stock que deben tener para satisfacer las demandas de los clientes, asegurando el suministro y sin caer en un exceso de inventario.
Sin embargo, estas previsiones solo son aproximaciones que, por muy precisas que pretendan ser, no están exentas de imprecisiones e imprevistos.
Además, cuanto mayor sea el volumen de movimiento de mercancías, más riesgos se tendrán que asumir.
- Fluctuaciones excesivas en el precio de compra. Afectarán directamente a la valoración de las existencias y obligarán a la empresa a decidir si suben los precios o absorben las diferencias (para no comprometer su posicionamiento en el mercado).
- Roturas de stock (fallas en el aprovisionamiento). Puede ser porque el producto o materia prima haya llegado al fin de su vida o porque el proveedor no pueda servir más mercancía.
- Excedentes de inventario. Almacenar o producir más stock del que se necesita con el consiguiente riesgo de pérdidas económicas por almacenar productos que no se venden.
Qué significa FIFO o PEPS
El método FIFO es un acrónimo en inglés que significa «First In, First Out» que en español significa «Primero en entrar, Primero en salir«.
El método conocido como First In, First Out (Primero en entrar, primero en salir) es de suma importancia. Cabe destacar que estas dos siglas corresponden al mismo método, pero una es en inglés y la otra en español.
El método PEPS (Primero en Entrar, Primero en Salir) es la regla más simple para rotar inventario y saber cuánto te costó realmente cada venta.
PEPS significa vender primero aquello que ingresó primero al inventario. Compraste diez litros de leche el lunes y otros diez el miércoles; vendes primero los del lunes. Así de simple.
La definición y funcionamiento del método FIFO (o PEPS en español) en el almacenaje industrial tiene que ver con la forma en la que mueven las mercancías y es sencillo, primera en entrar (first in), primera en salir (first out).
Es decir, la primera mercancía o unidad de carga en entrar en almacén, es la primera en salir de él.
El método FIFO supone que los primeros artículos en entrar en inventario son los primeros en ser vendidos o utilizados.
De esta manera, se asume que los productos más antiguos son los primeros en vencer o tener una fecha de caducidad próxima, por lo que es necesario utilizarlos antes que los productos más recientes.
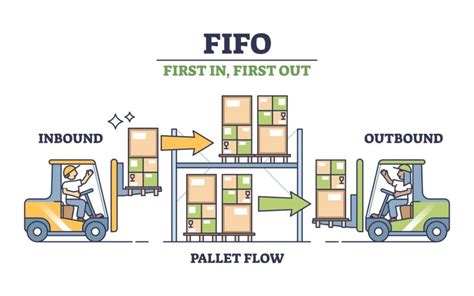
Cómo funciona el método FIFO
El método FIFO implica gestionar las entradas y salidas de inventario como una cola (fila ordenada) en la que el primero que entra es el primero que sale.
Calcular por FIFO significa dar prioridad de salida a las primeras existencias adquiridas o producidas, y agrupar las existencias por lotes de compra o producción, respetando el precio al que hayan entrado al stock.
De esta manera, las empresas se aseguran que no tendrán mercancía almacenada durante mucho tiempo.
El stock se va renovando de forma constante.
Aplicación contable
Este método considera, para el cálculo del costo, que los productos que ingresaron primero son los primeros en ser vendidos.
Esto implica que la empresa debe tener un control riguroso de las fechas de entrada de los productos, ya que esto afectará directamente el costo de las ventas.
FIFO valora las existencias vendidas al precio de las unidades más antiguas.
Este criterio lo que hace es que tanto las entradas como las existencias las valora por su precio de adquisición, de acuerdo con el orden cronológico de entrada en almacén, pero las salidas de los productos se valoran por el precio de los primeros lotes que entraron.
De esta manera, las existencias que quedan después de una salida resultan valoradas a los precios más recientes.
Aplicación física en el almacén
En este modelo tratamos de dar salida el inventario que se ha comprado primero, y el inventario más nuevo se reserva para futuros pedidos.
Organizar la mercancía en el almacén por categorías y fecha de entrada, con sistemas de etiquetado o códigos de barras.
Al preparar un pedido, se seleccionan en primer lugar los productos con fecha de entrada más antigua o con la fecha de caducidad más próxima (en el caso de FEFO).
De este modo, se asegura la rotación natural del inventario y se reduce el riesgo de acumulación de stock obsoleto.
Cuándo conviene utilizar FIFO
Este método funciona especialmente bien en productos que se vencen (lácteos, pan, frutas, carnes), pero también cuando el precio de compra cambia entre un pedido y otro.
El método FIFO se utiliza a menudo en la industria alimentaria, farmacéutica y química para garantizar la calidad y seguridad de los productos.
El método FIFO es utilizado habitualmente para la gestión de stock de productos perecederos, con fecha de caducidad, siendo los más comunes los alimentos, medicamentos o productos cosméticos.
También es un método de gestión común para empresas que almacenan productos que pueden quedar obsoletos o “pasar de moda” con relativa rapidez, como son los productos tecnológicos (electrodomésticos, informática, etc.) o el calzado y textil.
El criterio FIFO es muy recurrente a la hora de valorar inventarios compuestos por productos caducos o perecederos; en otras palabras, se seguirá el orden necesario para que las piezas a las que primero se dé salida sean las más próximas a caducar o alcanzar una obsolescencia.
También es un criterio muy utilizado para conseguir una constante renovación de inventario ya que la unidad que lleva más tiempo almacenada será la siguiente en ser vendida.
Ventajas del método FIFO
- Una perfecta rotación de producto, que asegura que el primer producto que ha entrado en el rack industrial será el primero en salir del mismo.
- Prioridad a la salida de productos más antiguos, obsoletos o con fecha de caducidad más próxima.
- Con ello, se evita la pérdida parcial o total de valor del producto almacenado, o su devaluación por su fecha de fabricación.
- Minimiza el inventario obsoleto. El método FIFO ayuda a prevenir el inventario obsoleto mediante la priorización de la salida de la mercancía según su fecha de almacenamiento o caducidad.
- Ofrece una rotación de mercancías eficaz.
- Permite un mayor control y salida de productos perecederos, reduciendo la pérdida de éstos.
- Al utilizar el método FIFO, se mantiene un registro preciso de los productos más antiguos y más recientes en inventario, lo que facilita el seguimiento de los productos.
- El método FIFO refleja mejor la realidad de las operaciones de un negocio, ya que supone que los productos más antiguos se venden o utilizan antes que los productos más recientes.
Impacto financiero y contable del FIFO
El método FIFO no solo tiene implicaciones operativas en el almacén, también afecta a la valoración contable de inventarios y, en consecuencia, a los estados financieros de la empresa.
La forma en la que se determina el coste de las salidas de mercancía influye directamente en el margen bruto, la valoración del stock y la carga fiscal.
FIFO en períodos inflacionarios
En entornos inflacionarios: como las primeras unidades en entrar son las primeras en salir, el coste reconocido en ventas es menor (porque corresponde a precios de compra más antiguos).
- Mayor margen bruto en el corto plazo.
- Mayor valor de inventario final en balance.
- Posible aumento de la base imponible y, por tanto, de los impuestos a pagar.
En situaciones inflacionistas, bien debidas a la naturaleza de las mercancías, bien a coyunturas económicas, con este método se mantiene la valoración del almacén con los valores más altos posibles, lo cual puede tener incidencia en el resultado del ejercicio y ocasionar (en casos extremos) desviaciones al alza en los beneficios empresariales ciertamente artificiales.
Así el método FIFO lleva a un mayor resultado y a un mayor valor del activo en caso de una economía con inflación al valorar el almacén a los precios más recientes.
FIFO en períodos deflacionarios
En entornos deflacionarios: ocurre el efecto contrario.
Los costes de venta se calculan sobre precios más altos (los más antiguos), reduciendo el margen, pero también mostrando un inventario final más bajo en balance.
Consideraciones sobre la reposición y los dividendos
Ahora bien, en el caso de la elección del criterio FIFO, si hay una tendencia alcista clara en los precios pues ese mayor beneficio sirve de base para el reparto de dividendos y se corre el riesgo de descapitalizar la empresa, ya que con los ingresos por ventas no se podrían reponer las mercancías vendidas.
Esto se podría solventar teniendo un criterio de precio de reposición para calcular el coste de las ventas pero esto lo prohíbe el plan general de contabilidad.
Ejemplos de cálculo del método FIFO
Ejemplo básico con dos entradas
Supongamos que una empresa compra 100 unidades de un producto en dos lotes consecutivos:
- 50 unidades a 10 € cada una.
- 50 unidades a 12 € cada una.
Si vende 60 unidades bajo FIFO, el coste de ventas se calcularía así:
- 50 unidades a 10 € = 500 €
- 10 unidades a 12 € = 120 €
- Coste total de ventas = 620 €
- Inventario final = 40 unidades a 12 € = 480 €
Ejemplo con entradas y existencias finales
El 1 de enero de 2021 tienes 500 unidades en tu almacén con un precio de 50€ la unidad.
El 15 de junio de 2021 compras 100 unidades a un precio de 60€ la unidad.
El 31 de diciembre de 2021 te quedan 50 unidades en tu almacén.
Las 50 unidades que te quedan son las que has comprado en último lugar, por lo que su precio es de 60€.
El valor de tu almacén es de 3.000€ (50u x 60€).
Ejemplo con 120 unidades vendidas
Semana 1 de marzo 2023: Entrada de 100 unidades a un coste de 10 € por unidad.
Semana 1 de abril 2023: Entrada de 50 unidades a un coste de 12 € por unidad.
Stock total: 150 unidades.
En la semana 3 de mayo 2023 se venden 120 unidades.
Según FIFO, las primeras unidades en entrar son las primeras en salir:
- Se dan salida a las 100 unidades de marzo (valoradas a 10 €).
- Se completan con 20 unidades de abril (valoradas a 12 €).
Coste de las 120 unidades vendidas = (100 × 10 €) + (20 × 12 €) = 1.000 € + 240 € = 1.240 €.
Inventario final = 30 unidades de abril (a 12 €) = 360 €.
Ejemplo con producto perecedero
Tienes un mini mercado y vendes yogurt natural.
El lunes 3 de junio compras veinte unidades a un peso cincuenta cada una; vencen el 10 de junio.
El jueves 6 de junio compras otras veinte unidades al mismo precio pero vencen el 17 de junio.
El viernes 7 de junio vendes quince yogures.
Con PEPS, esas quince unidades salen del lote del lunes porque vence primero.
Quedan cinco del lunes y veinte del jueves.
Si no rotas y vendes primero del lote del jueves, el lunes siguiente tiras veinte yogures vencidos y pierdes treinta pesos.
Aplicar PEPS reduce las mermas a cero en este escenario.
Ejemplo con precios de compra diferentes
Tienes una ferretería y vendes tornillos calibre 8 por caja de cien unidades.
La semana 1 compras cincuenta cajas a diez pesos cada una (inversión quinientos pesos).
La semana 2 el proveedor sube el precio y compras otras cincuenta cajas a doce pesos cada una (inversión seiscientos pesos).
Total en inventario son cien cajas por mil cien pesos.
Durante las dos semanas siguientes vendes sesenta cajas a dieciocho pesos cada una (ingresos mil ochenta pesos).
Tu costo de venta se calcula así con PEPS: vendes primero las cincuenta cajas de la semana 1 que costaron diez pesos cada una (quinientos pesos), luego diez cajas de la semana 2 que costaron doce pesos cada una (ciento veinte pesos).
El costo de venta total es seiscientos veinte pesos.
Utilidad bruta resulta de cuatrocientos sesenta pesos.
Quedan en inventario cuarenta cajas de la semana 2 valoradas a doce pesos cada una, total cuatrocientos ochenta pesos.
PEPS refleja el flujo real de mercancía y te muestra exactamente qué productos se vendieron.
Comparación entre FIFO, LIFO y PMP
Los tres métodos de valorización de inventarios más utilizados son FIFO o PEPS, LIFO o UEPS y PMP o Precio Medio Ponderado.
| Método | Criterio de salida o valoración | Existencias finales | Aplicación habitual |
|---|---|---|---|
| FIFO o PEPS | Primero en entrar, primero en salir | Se valoran con los precios más recientes | Productos perecederos, obsolescencia y alta trazabilidad |
| LIFO o UEPS | Último en entrar, primero en salir | Se valoran con los precios más antiguos | Contextos contables específicos donde esté permitido |
| PMP | Coste medio ponderado de las existencias | Se valoran al coste promedio | Productos homogéneos y costes variables |
Método LIFO o UEPS
La definición de LIFO significa último en entrar, primero en salir (Last In, First Out).
Implica que todos los productos en el inventario tomaran el costo de los que más recientemente ingresaron; en su caso, este cálculo se utilizará también para el inventario de materia prima que se manda a producción.
El método LIFO (Last In First Out) conlleva una gestión inversa a FIFO.
Sus siglas nos dicen que el último en entrar será el primero en salir.
El modelo LIFO se asemeja a una pila en la que se concede prioridad de salida a las últimas existencias que se hayan producido o adquirido.
Análogamente a lo que sucede en FIFO, cada existencia conserva el precio al que ha entrado al stock.
Por el contrario, el sistema LIFO se basa en el principio de que los últimos artículos que entran en el inventario son los primeros que se venden.
Este método puede ser beneficioso en épocas de subida de precios, ya que ajusta los costes corrientes a los ingresos corrientes.
- Puede reducir las obligaciones fiscales en periodos de inflación declarando menores beneficios.
- El COGS refleja los costes de reposición actuales.
- Puede dar lugar a un inventario obsoleto si nunca se venden los artículos más antiguos.
No está permitido por las Normas Internacionales de Información Financiera (NIIF), lo que limita su uso para las empresas que operan a escala internacional.
LIFO no es adecuado para todos los sectores.
En industrias como la alimentaria o la farmacéutica, donde la frescura y la fecha de caducidad son factores críticos, el método LIFO puede generar pérdidas significativas debido a productos vencidos o deteriorados que quedan en el almacén por demasiado tiempo.
En contraposición con el FIFO tenemos el LIFO (Last In First Out).
Mientras que FIFO busca reducir la obsolescencia y el desperdicio, LIFO puede ser más ventajoso en ciertos contextos financieros y contables.
Por ejemplo, en épocas de inflación, las empresas que utilizan LIFO pueden reducir su carga fiscal, ya que los costes de los productos vendidos reflejan los precios más recientes (y más altos), disminuyendo así las ganancias contables.
Método PMP o coste medio ponderado
Un tercer método de asignación de costo es el costo promedio, o PMP (Precio Medio Ponderado) en donde el costo de los artículos en el inventario se suma y se promedia sobre la cantidad de inventario.
Entonces, el costo promedio se aplica a los artículos eliminados del inventario y el balance general seguirá mostrando el costo promedio de los artículos que quedan en el inventario.
El método conocido como Precio Medio Ponderado es otra opción a considerar.
Consiste en recopilar los precios y las unidades de manera proporcional y calcular un promedio o media basado en el peso de cada rango de precio.
Este método busca obtener un costo promedio para los productos vendidos, teniendo en cuenta tanto los productos más antiguos como los más recientes.
El método PMP suprime los criterios prioritarios para dar salida a unas u otras unidades y, a cambio, se calcula el precio promedio de las existencias adquiridas, normalmente a distintos costes, de tal forma que se considere que todas han costado lo mismo.
La WAC es beneficiosa para las empresas en las que las unidades individuales son indistinguibles unas de otras, como el combustible o los cereales.
Una de las grandes ventajas del método WAC es su sencillez.
También es agnóstico a la volatilidad de los precios y le permite tener una foto bastante realista de sus márgenes.
El único inconveniente es que, si no dispone de una herramienta que le ayude, puede resultar tedioso tener que recalcular constantemente el WAC de sus productos en función de cada nueva compra.
Cada vez que realices una compra deberás recalcular el precio de coste de todas tus existencias.
Sumando el precio ponderado de los nuevos productos al de los productos de su almacén y dividiéndolo por el número total de unidades.
Ejemplo de cálculo del PMP
Primero calculamos el precio de cada lote: 500u x 50€= 25.000 y 100u x 60€= 6.000.
Ahora sumamos ambas cantidades: 25.000 + 6.000= 31.000.
Esta cifra la dividimos entre el total de unidades que hemos tenido en nuestro almacén: 31.000€:600 = 51.6€ es el resultado.
Para saber el precio de nuestro inventario actual, que es de 50, debemos multiplicar 50u x 51,6€.
Y el total es de 2.580€.
Comparación de resultados entre FIFO y PMP
En el ejemplo anterior, el valor de las existencias finales mediante FIFO es de 4.500, mientras que mediante Precio Medio Ponderado es de 4.250.
| Método | Coste de ventas | Existencias finales |
|---|---|---|
| FIFO | 20.500 | 4.500 |
| PMP | 20.750 | 4.250 |
El método FIFO y el método PMP (Precio Medio Ponderado) son dos enfoques distintos para la gestión y valoración de inventarios.
Mientras que FIFO prioriza la salida de los productos más antiguos, PMP calcula un coste promedio para valorar el inventario y las ventas.
- Criterio de valoración: FIFO valora el inventario con base en los costes más recientes, mientras que PMP promedia los costes de todas las adquisiciones.
- Impacto en la contabilidad: FIFO tiende a mostrar costes de ventas más bajos en períodos de inflación, aumentando la ganancia contable. PMP, al calcular un coste promedio, suaviza las variaciones de precios.
- Uso recomendado: FIFO es preferido en industrias donde la rotación de inventario es clave, como alimentación o farmacéutica. PMP es más adecuado para sectores con fluctuaciones de costes o donde no es relevante la antigüedad del stock.
FIFO, LIFO y PMP: cómo elegir el método adecuado
Elegir entre FIFO, LIFO y WAC depende de varios factores, como el tipo de productos que vendas, la ubicación de tu empresa y tus objetivos financieros.
La elección del método de valorización de inventario puede tener un impacto significativo en los estados financieros y en la toma de decisiones de la empresa.
Cada empresa debe evaluar qué sistema de gestión de inventario se adapta mejor a su modelo de negocio y a las características de sus productos.
En términos generales, FIFO es más utilizado en sectores donde la frescura y la rotación del stock son fundamentales, mientras que LIFO puede ser útil en industrias donde la gestión contable y fiscal tiene un mayor peso en la toma de decisiones.
El promedio ponderado puede ser más simple para productos de larga vida útil con costos estables, pero PEPS siempre ofrece mayor precisión.
Si vendes alimentos, bebidas, medicinas o cualquier cosa con fecha de vencimiento, PEPS es tu mejor aliado.
Si vendes tornilleria con precios estables, el promedio puede bastar, pero PEPS siempre es más preciso.
Aplicar el método correcto de valoración de existencias no es sólo una cuestión de cumplimiento normativo; es una decisión estratégica que repercute en tu rentabilidad y planificación financiera.
FIFO y normativa contable
Este método es aceptable para la valoración de existencias si la empresa lo considera más conveniente para su gestión.
Su objetivo es conseguir las metas de visualizar y tener una imagen fiel del patrimonio, de la situación financiera y de los resultados de la empresa.
Además, es importante destacar que este método es ampliamente aceptado tanto por el Servicio de Impuestos Internos (SII) como por las normas internacionales de contabilidad (IFRS).
FIFO está permitido por IFRS y US GAAP.
IFRS contempla FIFO como una de las fórmulas de coste aceptadas junto al promedio ponderado.
LIFO está prohibido por IFRS (IAS 2); permitido bajo US GAAP con requisitos específicos.
Si la compañía reporta con IFRS (p. ej., UE/España), no puede usar LIFO para la valoración contable.
La elección del método debe mantener el principio de uniformidad, es decir, adoptado un criterio de valoración, deberá mantenerse en el tiempo, salvo que existan razones extraordinarias que aconsejen su alteración.
FIFO frente a PEPS/FEFO
En sectores donde la caducidad o la vida útil del producto es determinante, aplicar únicamente FIFO puede no ser suficiente.
Por eso se utiliza una variante conocida como PEPS (Primero en vencer, primero en salir) o también FEFO (First Expired, First Out) en su denominación en inglés.
Este método se centra no tanto en la fecha de entrada en almacén, sino en la fecha de vencimiento o consumo preferente del producto.
De esta manera, se asegura que los artículos con menor vida útil disponible sean los primeros en salir, aunque no necesariamente hayan sido los primeros en entrar.
Dónde es especialmente útil FEFO
- Industria alimentaria: garantiza que los productos con fecha de caducidad más próxima lleguen antes al consumidor final.
- Sector farmacéutico y sanitario: imprescindible para evitar el uso o comercialización de medicamentos y material sanitario caducado.
- Productos químicos o materiales sensibles: donde la estabilidad depende de condiciones de conservación y fechas de uso.
Mientras FIFO asegura rotación cronológica, PEPS añade una capa de control enfocada a la seguridad y el cumplimiento normativo.
Cómo implementar FIFO en el almacén
Implementar PEPS no requiere un sistema caro: requiere orden.
La idea es que tengas un proceso repetible para registrar entradas, rotar físicamente, vender por orden y calcular tu costo real al final del mes.
Datos que deben registrarse
Sin datos claros, PEPS es imposible.
Mantén un registro (cuaderno, hoja de cálculo o app) con estas columnas para cada producto:
- Fecha de entrada: es el día en que recibiste la mercancía.
- Producto y descripción: incluye nombre, marca, presentación (unidad, caja, kilo).
- Cantidad recibida: registra unidades o peso exacto.
- Costo unitario: indica el precio que pagaste por cada unidad en esa compra.
- Lote o número de factura: te permite identificar rápido el grupo de productos.
- Fecha de vencimiento: aplica para productos perecederos.
- Cantidad actual: se actualiza cada vez que vendas o ajustes inventario.
Si un dato falta, no podrás aplicar PEPS con precisión.
Mejor registrar de más que de menos.
Registra cada compra el mismo día que llega y cada venta al momento de despachar.
Si esperas al fin de semana, mezclas lotes y pierdes la secuencia.
Organización física de los lotes
Mezclar los lotes en el estante sin etiquetar rompe PEPS.
Colocar productos nuevos adelante o mezclarlos con los viejos rompe PEPS.
Etiqueta cada grupo de entrada y respeta el orden físico.
Un sticker con "Entrada 10 junio" o "Vence 15 junio" toma cinco segundos y salva decenas de unidades.
Monta una tabla simple (cuaderno o hoja de cálculo) con las columnas del checklist, etiqueta físicamente los lotes que tienes en estante con fecha de entrada o vencimiento y coloca siempre el stock nuevo atrás.
Conteos y ajustes
Inventario a ojo o conteos irregulares.
Confiar en la memoria genera diferencias que descubres tarde.
Conteo físico semanal o quincenal es obligatorio para ajustar roturas, errores de registro y hurtos.
Si el sistema dice treinta y hay veinticinco, investiga y corrige antes de seguir vendiendo.
No separar devoluciones o productos dañados.
Un yogurt abollado o una caja mojada no puede venderse, pero tampoco desaparece del inventario solo.
Registra la baja inmediatamente para que tu costo de venta refleje solo lo que realmente vendiste en buen estado.
Sistemas de almacenamiento compatibles con FIFO
Los sistemas de almacenaje industrial deben contar con un pasillo de carga de mercancías y otro de descarga.
Es decir, el pasillo de carga y descarga no puede coincidir como en el caso de los sistemas Rack Drive in o Rack Push-Back.
Con esta característica en común nos encontramos con los siguientes sistemas de almacenaje que permiten una gestión de almacenes por el método FIFO o PEPS:
Racks dinámicos para palés
Sistema de almacenaje dinámico de alta densidad para pallets.
La carga palletizada se desplaza a través de una cama de rodillos de la zona de carga hasta la zona de descarga.
Racks compactos Drive Through
Sistema de almacenaje compacto que reduce los pasillos de trabajo y que, a diferencia del Drive in, cuenta con un pasillo de carga y otro de descarga de mercancía.
Para un correcto funcionamiento del método FIFO en este sistema, una vez cargada y completada la calle, para asegurar que ningún pallet queda obsoleto, debemos descargar completamente la calle, y dejarla vacía para iniciar el proceso de carga nuevamente.
AR Shuttle para palés
Solución de almacenaje semiautomática de alta densidad que utiliza carros satélites motorizados que transportan la carga de manera autónoma por el interior de la estantería, desde la posición de carga hasta la última posición de fondo disponible.
Para aplicar el método FIFO, debemos operar cargando la mercancía por un lado y descargándolo por el otro.
Picking dinámico o Case Flow
Sistema de almacenaje dinámico de alta densidad para cajas y productos ligeros.
El producto se desliza a través de rodillos de la zona de carga hasta la zona de descarga.
Tecnología para controlar la valorización y la rotación
Existen tecnologías que puede ayudar a administrar tanto el costeo de inventario, ayudando a realizar cálculos precisos de seguimiento de inventario.
Para aplicar FIFO en un almacén pueden utilizarse sistemas de estanterías dinámicas, software de gestión de almacenes (WMS), etiquetado y escaneo de códigos de barras, zonificación del almacén y automatización mediante robots.
Las estanterías de rodillos o de gravedad permiten que los productos más antiguos se desplacen automáticamente hacia adelante, facilitando su acceso y despacho.
Los sistemas de gestión de almacenes automatizan el control del inventario, rastrean las fechas de entrada de los productos, optimizan la ubicación de los mismos en el almacén y proponen para la salida del almacén el lote adecuado.
El etiquetado y escaneo de códigos de barras permite identificar fácilmente los productos más antiguos, garantizando que se prioricen en los despachos.
Dividir el espacio en áreas específicas según la antigüedad de los productos ayuda a mantener un orden lógico y eficiente para la salida de mercancías.
Los robots intralogísticos pueden programarse para recoger y trasladar productos siguiendo la lógica FIFO, reduciendo el margen de error humano.
Estas soluciones no solo facilitan la aplicación del FIFO, sino que también aumentan la eficiencia general del almacén y minimizan el riesgo de errores.
Factores que determinan la eficacia del sistema
- Naturaleza de los productos: en sectores como la alimentación, la industria farmacéutica o la cosmética, el FIFO es fundamental para garantizar la frescura y evitar pérdidas por caducidad.
- Diseño y capacidad del almacén: la distribución del espacio y la infraestructura del almacén juegan un papel clave en la correcta implementación de FIFO.
- Tecnología y automatización: el uso de Sistemas de Gestión de Almacenes (WMS), etiquetado RFID, códigos de barras y sensores IoT facilita un seguimiento preciso del flujo de inventario.
- Volumen y rotación del inventario: en empresas con un alto volumen de stock, gestionar FIFO manualmente es inviable.
- Frecuencia de reposición y demanda del mercado: la velocidad con la que se reciben y venden los productos influye directamente en la necesidad de aplicar FIFO.
- Capacitación del personal: los operarios deben comprender la importancia del método y aplicar los procedimientos correctos en la manipulación y almacenamiento de productos.
FIFO en empresas de distribución y fabricación
Para las empresas de distribución, encontrar las variaciones es más sencillo de calcular que con las empresas de fabricación, que a menudo tienen varias etapas de semielaborados, fluctuaciones en los costos de mano de obra y materiales, y costos variables de gastos generales y transporte.
En cualquier caso, se puede optar por utilizar el cálculo de costos estándar, donde el costo de los bienes es una cantidad fija y las variaciones de materiales, mano de obra y otros costos son más fáciles de identificar y rastrear.
Además, Ventas y Marketing tienen un número fijo para usar al establecer precios de venta.
A diferencia de los métodos de cálculo de costos anteriores, que se basan en el costo de adquisición real de los artículos, se pueden optar por asignar una cantidad fija a los artículos en el inventario para incluir elementos de costo como material, costos logísticos, importación, y otros gastos generales, etc.
De esta forma resulta más fácil identificar cuándo se producen variaciones de costos del inventario.
Errores frecuentes al aplicar FIFO
- No registrar entradas ni salidas a tiempo.
- Mezclar los lotes en el estante sin etiquetar.
- Colocar productos nuevos adelante o mezclarlos con los viejos.
- Realizar inventarios a ojo o conteos irregulares.
- No separar devoluciones o productos dañados.
- No controlar las fechas de caducidad cuando son relevantes.
- No mantener una secuencia constante entre la gestión física y el registro contable.
Si no se respeta el método FIFO, puede haber acumulación de productos antiguos en el inventario, aumentando el riesgo de obsolescencia o caducidad, lo que puede generar pérdidas económicas y afectar la calidad del servicio al cliente.
¿Puede FIFO producir resultados negativos?
Sí, es posible que la aplicación del método FIFO genere resultados negativos en determinadas circunstancias.
Esto ocurre principalmente cuando el coste de reposición de los productos es mayor que el coste original de adquisición, lo que puede llevar a un margen de ganancia menor o incluso pérdidas contables en algunos casos.
- Inflación alta: si los precios de los productos han aumentado significativamente desde su compra, el coste de ventas registrado será menor que el precio actual de reposición, lo que podría reducir la rentabilidad.
- Reducción drástica en la demanda: si un producto ha perdido valor en el mercado y la empresa aún tiene inventario antiguo, podría venderse a un precio inferior al coste original.
- Errores en la gestión del inventario: una mala administración del FIFO, como registros incorrectos o fallos en la rotación de stock, puede generar pérdidas imprevistas.
Gestión digital del inventario
Las aplicaciones de software modernas como el ERP Dynamics 365 Business Central permiten utilizar diferentes métodos de control de costos.
En el ERP en la nube Microsoft Dynamics 365 Business Central, diseñado para pequeñas y medianas empresas, se dispone de toda la funcionalidad necesaria para emplear diferentes métodos de costos de inventario.
Microsoft Dynamics 365 Business Central ayuda a la gestión de costos de inventario recogiendo información de todo el negocio para analizar contribución marginal financiera y fiscal, tomar decisiones sobre proveedores, almacenaje e incluso determinación de máximos y mínimos de inventario.
Lo hace mediante la recopilación de datos históricos y en tiempo real, para crear una evaluación precisa de las existencias productivas que nos permiten decisiones que mejoran los márgenes, frente a las existencias que generan costos ocultos.
Las principales ventajas del ERP en cuanto a gestión de costos de inventario son:
- Evitar exceso de inventario.
- Eficiencia almacenes identificando costos ocultos.
- Transparencia de la cadena de suministro.
- Capacidad de crecimiento, permitiendo orientar mejor nuestro flujo de efectivo en cuanto a inversión en inventario.
Para calcular el precio medio ponderado necesitarás tener un buen control de inventario y un sistema que haga este cálculo automático cada vez que hagas una compra para que cuando hagas una venta puedas saber exactamente cuáles son tus márgenes.
Recuerda que tu contable necesita conocer el valor de tu inventario mes a mes para conocer la salud de tu empresa, por lo que no basta con hacer recuento de inventario cada cierto tiempo.
Hay que tener un control constante.
Método FIFO ✅ | Explicación | Economía de la empresa 2 bachillerato 64#
Preguntas frecuentes sobre FIFO y PMP
¿Qué es PEPS o FIFO en inventarios?
PEPS (Primero en Entrar, Primero en Salir) o FIFO (First In, First Out) es un método de rotación que consiste en vender o usar primero los productos que ingresaron primero al inventario.
Se usa para reducir mermas, mantener stock fresco y calcular el costo de venta real de cada artículo vendido.
¿Cuándo conviene aplicar PEPS en lugar de promedio ponderado?
PEPS conviene especialmente en productos perecederos o cuando los precios de compra cambian con frecuencia.
También es ideal si necesitas auditoría clara del flujo de mercancía.
El promedio ponderado puede ser más simple para productos de larga vida útil con costos estables, pero PEPS siempre ofrece mayor precisión.
¿Cómo aplico PEPS si compro el mismo producto a distintos precios?
Registra cada compra como un lote separado con su fecha, cantidad y costo unitario.
Al vender, descuenta primero del lote más antiguo hasta agotarlo, luego pasa al siguiente.
El costo de venta se calcula sumando el valor de los lotes que realmente salieron, reflejando el flujo cronológico real.
¿Qué datos necesito registrar para que PEPS funcione?
Fecha de entrada, producto (nombre y presentación), cantidad recibida, costo unitario, lote o número de factura, fecha de vencimiento (si aplica) y cantidad actual tras cada venta o ajuste.
Sin estos datos, es imposible saber qué lote vender primero ni calcular el costo de venta correcto.
¿Es obligatorio utilizar FIFO?
Sí, aunque es más útil en sectores donde la caducidad y la frescura son críticas, como la alimentación y la farmacéutica.
En otros sectores, su aplicación dependerá de la estrategia contable y de gestión de inventarios de la empresa.
¿Es imprescindible utilizar un WMS?
No es imprescindible, pero sí altamente recomendable.
Un sistema de gestión de almacenes (WMS) facilita el seguimiento de las fechas de entrada de los productos y minimiza errores en la aplicación del FIFO.
¿Qué ocurre si los precios aumentan?
En mercados con inflación, FIFO puede aumentar la carga fiscal, ya que se registran costes más bajos en comparación con los precios actuales.
Sin embargo, mejora la rotación del inventario y reduce el desperdicio, lo que puede generar mayor rentabilidad a largo plazo.
¿Cuál es la diferencia entre FIFO, LIFO y PMP?
A diferencia de LIFO, que prioriza la salida de los productos más recientes, o PMP, que promedia los costes de adquisición, FIFO prioriza la venta o uso de los productos más antiguos para evitar obsolescencia y desperdicio.