La estructura de capital es la combinación de deuda y capital propio que una empresa utiliza para financiar sus operaciones, sus activos y su crecimiento. La deuda genera intereses y obligaciones de pago, mientras que el capital propio representa la participación de los accionistas y se remunera mediante las utilidades y los dividendos.
La división entre intereses y utilidades no consiste únicamente en comparar dos importes contables. Es una decisión estratégica que determina el costo de financiamiento, el nivel de apalancamiento, la rentabilidad de los accionistas, la solvencia y el riesgo de dificultades financieras. El objetivo es encontrar una combinación de deuda y capital propio que minimice el costo promedio ponderado del capital y maximice el valor de la empresa.
Qué significa dividir la estructura de capital entre intereses y utilidades
La estructura de capital es definida como la proporción entre los recursos propios (capital social, utilidades retenidas) y los recursos ajenos (deuda a corto y largo plazo) que son utilizados por una empresa para financiar sus operaciones. Esta estructura puede influir en la rentabilidad, la solvencia y el riesgo financiero de la empresa.
La estructura de capital de una empresa es la combinación de deuda y capital que una organización utiliza para financiar su negocio. El objetivo de la decisión sobre la estructura de capital es determinar el apalancamiento financiero que maximiza el valor de la empresa, reduciendo al mínimo el costo promedio ponderado del capital.
La deuda se remunera principalmente mediante intereses. Los intereses son pagos contractuales que la empresa debe realizar a los acreedores, independientemente de que el ejercicio termine con utilidades o pérdidas. El capital propio, en cambio, no exige pagos periódicos ni intereses, pero los accionistas esperan obtener una rentabilidad mediante dividendos o aumentos en el valor de su participación.
En la práctica, la empresa puede financiarse con deuda, capital social, reservas, utilidades retenidas y otras fuentes. La proporción que representa cada fuente dentro del financiamiento total permite identificar cómo se distribuyen los riesgos y los beneficios entre acreedores y accionistas.
Deuda, intereses y capital propio
La deuda y el pago de intereses
Pedir un préstamo te permite mantener tus ahorros intactos, pero implica que tendrás que hacer pagos de intereses. De manera similar, en el mundo corporativo, la deuda y el capital propio tienen características que los hacen más o menos atractivos dependiendo del contexto.
El Rd representa el costo que enfrenta una empresa por el uso de deuda para financiar sus operaciones y crecimiento. A diferencia del capital propio, la deuda tiene un costo explícito: los intereses que la empresa debe pagar a los acreedores.
La deuda implica comprometerse a pagar intereses, lo que aumenta el costo financiero y puede ser un riesgo si los ingresos disminuyen. Un alto nivel de deuda puede poner en riesgo la estabilidad financiera de la empresa, sobre todo si no logra generar suficientes ingresos para cubrir los pagos.
Existen distintos tipos de deudas de financiación:
- La emisión de bonos. Se acuerda en el momento de la emisión de obligaciones.
- Los empréstitos ante entidades financieras.
- Los anticipos del Estado.
- Las deudas asignadas a las participaciones.
El capital propio y las utilidades
El capital propio equivale a los recursos financieros de una empresa. También conocido como «fondos propios», el capital propio incluye los valores de una sociedad (los activos) menos su deuda.
El capital propio se constituye tanto al momento de la creación de la empresa como a lo largo de su periodo de actividad a partir de los recursos generados. Puede aumentar por decisión de los accionistas cuando estos optan por reservar los beneficios en lugar de distribuirlos en forma de dividendos.
A diferencia de la deuda, el capital propio no requiere pagos periódicos ni intereses. Esto da mayor flexibilidad a la empresa, especialmente en momentos de incertidumbre o crisis.
Como no hay obligaciones de pago asociadas al capital propio, la empresa no corre riesgo de quiebra por no poder cumplir con los pagos de intereses o amortizaciones.
Sin embargo, el capital propio suele ser más costoso que la deuda. Los inversores exigen una mayor rentabilidad, ya que asumen más riesgo que los acreedores.
El capital propio está sujeto a dos riesgos, el financiero y el económico. Todo rendimiento tiene un riesgo asociado. Y por el concepto de teoría de cartera eficiente a mayor riesgo mayor rendimiento o lo que es similar, a mayor rendimiento, mayor riesgo.
Componentes del capital propio
En el plan contable, el capital propio se desglosa en diversos elementos:
- el capital social
- las reservas
- el remanente de ejercicios anteriores
- las primas de emisión y de aportación
- el resultado del ejercicio contable
Capital social
El término «capital social» hace referencia a la suma de dinero que se deposita al constituir una empresa o tras un aumento de capital. Los socios o accionistas son, por norma general, quienes aportan los fondos.
Una vez constituida la persona jurídica de la empresa, el capital social se divide en títulos, acciones o participaciones.
Existen tres tipos de aportaciones:
- Los aportes en numerario. Las aportaciones monetarias aceptadas por los aportadores de fondos. A cambio, estos reciben títulos con un valor proporcional a su contribución y obtienen dividendos y derechos de voto principalmente.
- Los aportes en especie. La aportación de bienes tangibles (construcciones, maquinaria, materiales, etc.) e intangibles (patentes, marcas, etc.).
- Los aportes industriales. Aportaciones en forma de capacidades o conocimientos técnicos.
Reservas y utilidades retenidas
Las reservas forman parte del capital propio y se trata de los beneficios anteriores que no han sido distribuidos. Como su propio nombre indica, las reservas tienen el objetivo de paliar los posibles problemas de explotación o de tesorería.
De este modo, son como una especie de red de seguridad financiera para las empresas. Las ganancias que la empresa decide no distribuir entre los accionistas se reinvierten en el negocio. Esta práctica fortalece el patrimonio sin generar costos financieros adicionales.
Existen tres tipos de reservas:
- La reserva legal. Equivale a al menos un 5 % del beneficio y a un 10 % del capital social como máximo.
- La reserva estatutaria. Permite que los socios y accionistas puedan decidir libremente la parte anual que queda afectada.
- La reserva facultativa. La creación de este tipo de reserva se decide por medio de una junta general ordinaria.
Remanente y resultado del ejercicio
El remanente de ejercicios anteriores es otro elemento dentro del capital propio y hace referencia a la parte de los beneficios de una sociedad que no han sido distribuidos ni transferidos a las reservas.
Sirven para anticiparse a una posible bajada o pérdida de actividad en el transcurso del próximo ejercicio. Es un modo en el que los socios pueden justificar su decisión de utilizar los beneficios en una junta general posterior.
Para obtener el resultado de un ejercicio contable, es necesario restar los gastos de una empresa de sus ingresos.
El resultado del ejercicio se compone de los siguientes elementos:
- El resultado de explotación, generado por las operaciones de la empresa. Se restan los gastos de explotación al valor de los ingresos de explotación.
- El resultado financiero, que corresponde a la situación financiera de la empresa frente a su estrategia de financiación. El principio es el mismo: basta con restar los gastos financieros de los ingresos financieros.
- El resultado extraordinario, el cual equivale a los ingresos y gastos extraordinarios que ha tenido la empresa. Para calcularlo, restamos los gastos no corrientes de los ingresos no corrientes.
Cómo se calcula la estructura de capital
Para determinar cómo se calcula esta estructura, suele utilizarse la siguiente fórmula:
Estructura de capital (%) = (Tipo de financiamiento / Total de financiamiento) x 100
Donde los tipos de financiamiento pueden ser:
- Capital contable (patrimonio neto)
- Deuda financiera (pasivos con costo)
Se recomienda analizar la estructura en función del WACC, que permite ponderar el costo de cada fuente según su participación en la financiación total. Este indicador es clave para la toma de decisiones de inversión y financiación.
Por regla general, el capital propio se calcula en el momento de elaboración del balance contable. Para obtener su importe, basta con sumar cada uno de los componentes del capital propio y restar a dicha suma las deudas de la empresa.
Una versión simplificada de la fórmula del capital propio sería la siguiente:
Capital propio = Activo − Pasivo
En 2020, la sociedad X disponía de activos por valor de 850.000 €, de los cuales 400.000 € corresponden a vehículos, 400.000 € corresponden a maquinaria y 50.000 € a muebles de oficina.
En este caso, la sociedad X ha contraído una deuda de 500.000 €. En 2020, la sociedad X tenía por tanto un capital de 850.000 - 500.000 = 350.000 €. En conclusión, su capital propio asciende a 350.000 €.
| Elemento | Importe |
|---|---|
| Activos | 850.000 € |
| Deuda | 500.000 € |
| Capital propio | 350.000 € |
La división entre intereses y utilidades en el resultado empresarial
La división entre intereses y utilidades puede observarse a partir de la utilidad operativa. La utilidad antes de intereses e impuestos, más conocida por sus siglas en inglés EBIT, representa el resultado generado por las operaciones antes de considerar la estructura de financiamiento y los impuestos.
La decisión de financiación y las decisiones de inversión son independientes una de la otra. Esto significa que los ingresos de explotación, la utilidad antes de intereses e impuestos, no se ven afectados por los cambios en la estructura de capital.
Cuando la empresa incorpora deuda, una parte del EBIT se destina al pago de intereses. La utilidad restante, después de intereses e impuestos, corresponde al resultado disponible para los accionistas, aunque su distribución puede realizarse mediante dividendos o mediante la retención de utilidades.
El pago de intereses reduce la utilidad antes de impuestos, mientras que la deuda también puede reducir la carga fiscal por medio del escudo fiscal. Por ello, la deuda puede generar simultáneamente una obligación financiera y un beneficio fiscal.
Intereses como costo contractual
Los intereses son un costo financiero explícito. La empresa debe pagarlos de acuerdo con las condiciones pactadas, incluso cuando la actividad económica se debilita.
El pago de intereses aumenta el costo financiero y puede reducir la utilidad neta. Si los ingresos disminuyen y los intereses permanecen constantes, la cobertura de intereses se deteriora y aumenta el riesgo de incumplimiento.
La cobertura de intereses divide la utilidad operativa entre los gastos financieros. Valores superiores a 3 indican buena capacidad de cubrir los costos de la deuda con las operaciones normales.
Utilidades para los accionistas
Las utilidades que permanecen después de atender los costos financieros, los impuestos y las demás obligaciones pueden distribuirse a los accionistas o conservarse dentro de la empresa.
El capital propio puede aumentar por decisión de los accionistas cuando estos optan por reservar los beneficios en lugar de distribuirlos en forma de dividendos.
Las reservas forman parte del capital propio y se trata de los beneficios anteriores que no han sido distribuidos. Las utilidades retenidas fortalecen el patrimonio sin generar costos financieros adicionales.
La distribución de utilidades permite remunerar a los accionistas, mientras que su retención incrementa los recursos permanentes disponibles para financiar operaciones, inversiones y futuras oportunidades de crecimiento.
La teoría de Modigliani y Miller
Mercados financieros perfectos
En un artículo ya clásico, los economistas galardonados con el Premio Nobel Franco Modigliani y Merton Miller sostuvieron una teoría importante en la cual, bajo ciertos supuestos, la elección que realiza una empresa de su estructura de capital no afecta su valor.
Todos los niveles de deuda son tan buenos como cualquier otro, por tanto la decisión de estructura de capital se torna irrelevante. Este planteamiento es conocido como la Proposición I de MM.
Sin embargo, este principio no cambia el hecho de que los riesgos relativos generados por el apalancamiento financiero son diferentes para los tenedores de deuda frente a los accionistas ya que como demuestran Modigliani y Miller la adición de apalancamiento aumenta el riesgo enfrentado por los accionistas.
Este aspecto es conocido como la Proposición II de MM. De acuerdo a este planteamiento, los accionistas piden una indemnización por este riesgo adicional al exigir una mayor rentabilidad.
Supuestos del modelo
El conjunto de supuestos sobre los que se sustentan estos planteamientos se refieren fundamentalmente a expectativas de los agentes y a los mercados de capitales:
- Los inversores están de acuerdo en los flujos de efectivo esperados por una inversión determinada. Esto significa que todos los inversores tienen las mismas expectativas con respecto a los flujos de efectivo de una inversión ya sea en bonos o acciones.
- Los bonos y acciones se negocian en mercados de capitales perfectos. Esto significa que no hay costos de transacción, ni impuestos, ni costos de quiebra, y todo el mundo tiene la misma información.
- Los inversores pueden prestar y pedir prestado a una tasa libre de riesgo.
- No hay costos de agencia, esto significa que los gerentes siempre actúan para maximizar la riqueza de los accionistas.
- La decisión de financiación y las decisiones de inversión son independientes una de la otra.
Muchas de estas suposiciones no son realistas, sin embargo, el aporte más importante es que la teoría formulada por Modigliani y Miller sirvió como punto de partida para el análisis de la estructura de capital.
En efecto, cuando algunos de los supuestos subyacentes son relajados, la elección de la cantidad de deuda que se tiene en la estructura de capital para una empresa se vuelve significativa.
Impuestos y escudo fiscal de los intereses
Considerando que los intereses pagados son deducibles de los ingresos para efectos fiscales en la mayoría de los países, el uso de la deuda proporciona un escudo fiscal que se traduce en un ahorro que aumenta el valor de una empresa.
En efecto, ignorando otros aspectos tales como los costos de dificultades financieras y la quiebra, el valor de una empresa aumenta con el aumento en los niveles de deuda.
Por tanto, considerando que los costos financieros, los intereses, son deducibles de impuestos sobre la renta, el gobierno subvenciona el uso de deuda en las empresas.
El costo real de la deuda se reduce y el nivel de beneficio fiscal para una empresa se incrementa. T es la tasa de impuestos a las utilidades y T x D se conoce como el escudo fiscal de la deuda.
La deuda generalmente es más barata que el capital propio por dos razones principales. Primero, los pagos de intereses son deducibles de impuestos, lo que reduce el costo efectivo de la deuda para la empresa. Segundo, los acreedores tienen una menor exigencia de retorno que los accionistas, ya que su riesgo es menor.
A medida que una empresa incorpora más deuda en su estructura de capital, el Rd y su beneficio fiscal hacen que el WACC disminuya, lo que puede aumentar el valor de la empresa.
Sin embargo, hay un límite; un nivel de deuda excesivo puede llevar a mayores costos financieros y un mayor riesgo de quiebra, lo que eleva tanto el costo de la deuda como el costo del capital propio.
El costo promedio ponderado del capital
El costo promedio ponderado de capital, WACC, combina el costo de la deuda y el capital propio, ponderado por la proporción que cada uno representa en la estructura de capital de la empresa.
La clave es encontrar una estructura que minimice el WACC, maximizando así el valor de la empresa.
El WACC viene dado por la media ponderada de los costos marginales de financiación para cada tipo de financiamiento utilizado, por ejemplo, bonos, acciones preferentes o acciones comunes.
La relación entre intereses y utilidades influye directamente en el WACC. Los intereses representan el costo de la deuda, mientras que la rentabilidad exigida por los accionistas representa el costo del capital propio.
El Re del WACC, costo del capital propio, no es exactamente lo mismo que el ROE, Return on Equity o rentabilidad sobre el capital propio, aunque ambos conceptos están relacionados.
Costo del capital propio y Re
En el cálculo del WACC, Re representa el costo del capital propio. Este es el retorno mínimo que los accionistas exigen por invertir en la empresa.
Re es una expectativa o un costo que afecta la evaluación del rendimiento futuro de la empresa y es clave para determinar si una inversión en la empresa es atractiva.
El Re, o costo del capital propio, representa el rendimiento esperado por los accionistas por invertir en una empresa, tomando en cuenta el riesgo asociado.
Siempre cuando hablemos de rendimiento en finanzas, habrá un concepto sombra, es decir que lo acompaña en todo momento, riesgo.
Para calcular Re, generalmente se utiliza el modelo de valoración de activos financieros, CAPM, por sus siglas en inglés.
Supongamos que una empresa tiene:
- Rf=3% (una tasa libre de riesgo del 3%).
- β=1.2 (la empresa es un 20% más volátil que el mercado).
- Rm=8% (el rendimiento esperado del mercado es del 8%).
En este caso, el costo del capital propio Re es del 9%. Esto significa que los accionistas de la empresa esperan obtener un retorno del 9% para compensar el riesgo que asumen al invertir en la compañía.
Costo de la deuda y Rd
El Rd representa el costo que enfrenta una empresa por el uso de deuda para financiar sus operaciones y crecimiento.
A diferencia del capital propio, la deuda tiene un costo explícito: los intereses que la empresa debe pagar a los acreedores. Sin embargo, a estos intereses se les resta el beneficio fiscal que la empresa obtiene al poder deducir los pagos de intereses en sus declaraciones de impuestos.
El costo real de la deuda depende de la tasa de interés, las comisiones, los seguros obligatorios, los requisitos de saldos mínimos y otros costos asociados al financiamiento.
Enfocarse solo en la tasa de interés nominal ignora comisiones, seguros obligatorios, requisitos de saldos mínimos y otros costos que elevan el costo efectivo del financiamiento.
ROE, utilidades y efecto del apalancamiento
El ROE, Return on Equity o rentabilidad sobre el capital propio, es una medida de la rentabilidad que indica la cantidad de beneficio neto que la empresa ha generado por cada unidad de capital propio invertido.
Es decir, mide la eficiencia de una empresa para generar ganancias a partir de las inversiones de los accionistas.
ROE es una medida retrospectiva del rendimiento pasado que la empresa ha logrado con el capital que ha sido invertido.
Imaginemos que una empresa tiene un Re del 10%, lo que significa que los accionistas esperan obtener al menos un 10% de retorno sobre su inversión, dados los riesgos asociados.
Si el ROE de la empresa es del 15%, eso indica que la empresa está superando las expectativas de los accionistas, lo que es positivo.
Sin embargo, si el ROE es solo del 7%, los accionistas podrían no estar satisfechos, ya que la empresa no está generando el rendimiento que se espera dado el riesgo asumido.
Multiplicador financiero
El rendimiento del capital propio en una empresa estará determinado por el rendimiento de los activos multiplicado por el multiplicador financiero.
El Multiplicador Financiero es una medida que nos indica cuánto apalancamiento, o deuda, utiliza una empresa para financiar sus activos en relación con su capital propio.
En términos simples, mide cuántos pesos de activos tiene la empresa por cada peso de capital propio.
Si el Multiplicador Financiero es 1, significa que todos los activos de la empresa están financiados exclusivamente con capital propio, sin deuda.
Si el Multiplicador Financiero es mayor que 1, significa que la empresa está utilizando deuda para financiar parte de sus activos.
Por ejemplo, si el multiplicador es 2, indica que por cada peso de capital propio, la empresa tiene dos pesos en activos, lo que implica que la mitad de esos activos se financia con deuda.
Cuanto mayor sea el multiplicador, más apalancada está la empresa, es decir, más deuda utiliza para financiar sus activos. Esto puede aumentar el retorno para los accionistas, pero también incrementa el riesgo.
ROA, margen y rotación
El ROA es una métrica que nos indica la eficiencia con la que una empresa utiliza sus activos para generar beneficios.
Se puede descomponer en dos componentes principales: margen y rotación. Esta descomposición nos ayuda a entender de dónde proviene la rentabilidad de los activos, es decir, si proviene de la capacidad de la empresa para generar altos márgenes sobre las ventas o de su eficiencia en el uso de los activos para generar.
El margen de utilidad mide qué proporción de cada peso de ventas se convierte en ganancias.
Una empresa con un margen de utilidad alto es eficiente en convertir sus ingresos en beneficios netos, lo que indica que sus costos operativos y otros gastos son relativamente bajos en comparación con sus ingresos.
La rotación de activos mide la eficiencia con la que la empresa utiliza sus activos para generar ventas.
Cuanto mayor sea la rotación de activos, más eficiente es la empresa en generar ingresos a partir de sus activos.
Una baja rotación de activos indica que la empresa necesita muchos activos para generar ventas. Esto suele suceder en industrias intensivas en capital, como la manufactura o la construcción, donde las empresas necesitan grandes inversiones en activos para operar.
Ventajas y desventajas de la deuda
Ventajas de financiarse con deuda
- Los intereses de la deuda son deducibles de impuestos, lo que reduce la carga fiscal de la empresa.
- Utilizar deuda no diluye la propiedad de los accionistas actuales, ya que no se emiten nuevas acciones.
- La empresa puede mantener el control de los accionistas actuales.
- La deuda puede permitir financiar activos y proyectos sin utilizar inmediatamente los recursos propios.
- Cuando el rendimiento de las inversiones supera el costo de la deuda, el apalancamiento puede incrementar la rentabilidad sobre el capital propio.
Desventajas de financiarse con deuda
- La deuda implica comprometerse a pagar intereses, lo que aumenta el costo financiero y puede ser un riesgo si los ingresos disminuyen.
- Un alto nivel de deuda puede poner en riesgo la estabilidad financiera de la empresa.
- Los pagos de intereses y principal pueden consumir todo el flujo de efectivo operativo.
- Un nivel de deuda excesivo puede elevar el costo de la deuda y el costo del capital propio.
- La empresa puede enfrentar dificultades financieras o riesgo de quiebra si no cumple sus obligaciones.
Ventajas y desventajas del capital propio
Ventajas del capital propio
- A diferencia de la deuda, el capital propio no requiere pagos periódicos ni intereses.
- Esto da mayor flexibilidad a la empresa, especialmente en momentos de incertidumbre o crisis.
- Como no hay obligaciones de pago asociadas al capital propio, la empresa no corre riesgo de quiebra por no poder cumplir con los pagos de intereses o amortizaciones.
- Las utilidades retenidas fortalecen el patrimonio sin generar costos financieros adicionales.
- Un nivel de capital propio superior al valor de la deuda supone una garantía adicional a los ojos de los acreedores presentes y futuros.
Desventajas del capital propio
- Emitir más acciones para obtener capital diluye la participación de los accionistas existentes, lo que puede reducir su control sobre la empresa.
- El capital propio suele ser más costoso que la deuda.
- Los inversores exigen una mayor rentabilidad, ya que asumen más riesgo que los acreedores.
- La distribución de utilidades reduce los recursos que podrían utilizarse para financiar el crecimiento.
La propiedad de una empresa permite tomar las decisiones dentro de la empresa. Si es una Pyme serán dos o tres personas que participen en las decisiones, tener la propiedad nos hace una de esas personas.
Tipos de estructura de capital
Estructura conservadora
La estructura conservadora se caracteriza por un bajo nivel de endeudamiento y un alto uso de capital propio. Aporta solidez, pero puede limitar el crecimiento.
Predominan los recursos propios sobre la deuda. Ofrece mayor estabilidad y menor riesgo financiero, aunque puede limitar las oportunidades de crecimiento acelerado.
Las empresas nuevas o en sectores inciertos se benefician de estructuras conservadoras.
Estructura agresiva
La estructura agresiva presenta un alto nivel de deuda. Puede incrementar la rentabilidad financiera mediante el apalancamiento, pero también el riesgo.
La deuda representa la mayor parte del financiamiento. Maximiza el apalancamiento financiero y puede multiplicar la rentabilidad, pero incrementa significativamente el riesgo ante fluctuaciones en ventas o rentabilidad.
Las organizaciones con grandes oportunidades de expansión y respaldo patrimonial sólido pueden considerar estructuras agresivas.
Estructura equilibrada
La estructura equilibrada mantiene un balance entre deuda y capital propio, buscando optimizar el costo de capital sin comprometer la estabilidad financiera.
La estructura financiera moderada mantiene un equilibrio entre deuda y capital propio, buscando optimizar el costo del financiamiento sin asumir riesgos excesivos.
Negocios maduros con ingresos estables pueden adoptar modelos moderados.
Estructura financiera y estructura de capital
La estructura financiera representa la combinación de todas las fuentes de financiamiento que utiliza una empresa para adquirir sus activos y desarrollar sus operaciones. Incluye tanto el dinero aportado por los propietarios como los recursos obtenidos mediante préstamos o créditos.
Aunque suelen confundirse, estos conceptos tienen alcances distintos. La estructura financiera abarca todos los pasivos, deudas a corto y largo plazo, más el patrimonio neto.
Por su parte, la estructura de capital se enfoca únicamente en el financiamiento permanente: deuda a largo plazo y recursos propios.
| Concepto | Incluye |
|---|---|
| Estructura financiera | Todos los pasivos más el patrimonio neto |
| Estructura de capital | Deuda a largo plazo y recursos propios |
Una empresa con $100,000 en activos puede financiarlos así:
- Estructura financiera: $30,000 deuda corto plazo, $40,000 deuda largo plazo, $30,000 capital propio
- Estructura de capital: $40,000 deuda largo plazo, $30,000 capital propio (excluye deuda corto plazo)
Muchas organizaciones evalúan su nivel de endeudamiento considerando solo compromisos de largo plazo, ignorando obligaciones de corto plazo que pueden comprometer la liquidez y generar problemas operativos graves.
Costos de agencia y conflictos de intereses
El costo de agencia es un concepto económico sobre el costo que enfrenta un «principal», una organización, persona o grupo de personas, cuando éste contrata a un «agente» para actuar en su nombre.
Debido a que las dos partes tienen intereses diferentes y el agente puede tener mayor información, el principal no puede garantizar directamente que su agente está siempre actuando en sus intereses.
En el contexto de una sociedad anónima, los costos de agencia surgen de conflictos de intereses entre los administradores, accionistas y tenedores de bonos, respecto al uso apropiado de los activos y de las decisiones que se toman en una empresa.
Los gastos derivados de este conflicto de intereses se han denominado costos de agencia del capital.
La estructura de capital puede influir en estos conflictos. La deuda puede limitar el uso discrecional de los recursos por parte de los administradores, porque exige pagos de intereses y amortizaciones.
Sin embargo, una deuda excesiva puede generar conflictos entre accionistas y acreedores, especialmente cuando los accionistas tienen incentivos para asumir proyectos más arriesgados o distribuir recursos que deberían destinarse al pago de la deuda.
Costos de dificultades financieras y quiebra
En efecto, ignorando otros aspectos tales como los costos de dificultades financieras y la quiebra, el valor de una empresa aumenta con el aumento en los niveles de deuda.
Sin embargo, el riesgo financiero de una empresa aumenta cuando sus obligaciones de intereses y amortización crecen más rápidamente que su capacidad para generar efectivo.
Los costos de dificultades financieras pueden disminuir el valor de una empresa entre un 8 a 9%, sin embargo, otros estudios muestran que el nivel de endeudamiento no tiene un efecto directo sobre el valor de mercado de la misma.
La conclusión principal es el reconocimiento de que la existencia de una estructura de capital óptima es esencialmente una cuestión empírica que refleja la existencia o no de distintos costos relacionados con el apalancamiento y si éstos son económicamente importantes como para influir en los costos de endeudamiento de las empresas.
Una empresa con un capital propio negativo es una sociedad que debe más de lo que tiene.
El capital propio negativo indica que el activo de una empresa está más financiado por préstamos que por el capital generado por sus operaciones.
Pero, atención: que una empresa tenga un capital propio negativo no significa que esté en situación de quiebra. En el caso de un préstamo a largo plazo, es más probable que la empresa esté en condiciones de amortizar el préstamo ante la entidad bancaria en un momento dado.
Indicadores para analizar la división entre deuda y capital propio
Razón de endeudamiento
La razón de endeudamiento se calcula dividiendo el pasivo total entre los activos totales. Valores entre 0.4 y 0.6 generalmente se consideran saludables, aunque varía por sector.
Mide la proporción de activos financiados con deuda. Valores superiores al 60% suelen indicar riesgo elevado, aunque esto varía según la industria y la estabilidad de los flujos.
Relación deuda/capital
La relación deuda/capital compara el total de obligaciones con el patrimonio neto.
Ratios superiores a 2:1 requieren análisis cuidadoso de la capacidad de pago y los márgenes de rentabilidad.
Cobertura de intereses
La cobertura de intereses divide la utilidad operativa entre los gastos financieros.
Valores superiores a 3 indican buena capacidad de cubrir los costos de la deuda con las operaciones normales.
Capital de trabajo
El capital de trabajo resta los pasivos corrientes de los activos corrientes.
Un capital de trabajo positivo y suficiente garantiza continuidad operativa sin depender constantemente de financiamiento externo.
Solvencia y liquidez
Los indicadores de liquidez determinan la capacidad de cubrir obligaciones de corto plazo con activos disponibles rápidamente.
El análisis de solvencia analiza la capacidad de largo plazo para cumplir con todos los compromisos financieros.
Empresas solventes pueden enfrentar períodos difíciles sin entrar en crisis.
No existe un indicador único que refleje completamente la salud financiera de una empresa. Es necesario analizar de forma conjunta el nivel de endeudamiento, la liquidez, la cobertura de intereses y la rentabilidad.
Cómo determinar una estructura de capital adecuada
1. Analizar el flujo de efectivo
Proyecta los ingresos y egresos esperados en diferentes escenarios. Esto revela cuánta deuda puede servirse cómodamente sin comprometer la operación.
La estabilidad de los flujos de efectivo es uno de los factores que influye en la elección de una estructura adecuada.
2. Evaluar la capacidad de endeudamiento
Considera los activos disponibles como garantía, el historial crediticio y la estabilidad de los ingresos.
Los prestamistas evalúan estos factores al determinar montos y condiciones.
3. Calcular el costo total del financiamiento
Compara las tasas de interés disponibles en el mercado con el costo de oportunidad del capital propio.
Incluye costos de apertura, comisiones y requisitos de garantías.
4. Medir el impacto en la rentabilidad
Simula cómo diferentes niveles de endeudamiento afectan la rentabilidad sobre el patrimonio, ROE, bajo distintos escenarios de ventas y márgenes.
El apalancamiento financiero bien gestionado puede multiplicar la rentabilidad sobre el capital propio, siempre que el rendimiento de las inversiones supere el costo de la deuda.
5. Considerar el control y la dilución
Aumentar la deuda suele ser conveniente cuando los propietarios desean mantener el control total de la empresa, existe flujo de efectivo suficiente para cubrir los pagos y el costo de la deuda es menor que la dilución de capital.
Buscar nuevos socios es recomendable cuando se requiere experiencia estratégica, acceso a nuevos mercados, los flujos son inciertos o el nivel de endeudamiento actual ya es elevado.
6. Ajustar periódicamente la composición
Revisa la composición financiera al menos anualmente o cuando ocurran cambios significativos en el negocio, el mercado o las condiciones económicas.
Las condiciones del negocio y del mercado cambian constantemente. Una estructura óptima hace dos años puede resultar inadecuada hoy si no se actualiza.
Errores que alteran la relación entre intereses y utilidades
Sobreendeudamiento
Aceptar toda la deuda disponible sin evaluar la capacidad real de pago lleva a empresas a crisis de liquidez.
Los pagos de intereses y principal pueden consumir todo el flujo de efectivo operativo.
Descalce de plazos
Usar préstamos de corto plazo para adquirir maquinaria o inmuebles genera descalces de plazos.
Cuando vence la deuda, el activo aún no ha generado suficiente efectivo para pagarla.
Ignorar el costo financiero real
Enfocarse solo en la tasa de interés nominal ignora comisiones, seguros obligatorios, requisitos de saldos mínimos y otros costos que elevan el costo efectivo del financiamiento.
Confundir Re con ROE
Re es una expectativa o un costo que afecta la evaluación del rendimiento futuro de la empresa y es clave para determinar si una inversión en la empresa es atractiva.
ROE es una medida retrospectiva del rendimiento pasado que la empresa ha logrado con el capital que ha sido invertido.
Por ello, un ROE superior al Re puede indicar que la empresa está generando una rentabilidad histórica superior a la exigida por los accionistas, pero ambos indicadores responden a conceptos distintos.
Capital propio, solvencia y valor de la empresa
El capital propio es una garantía de la solvencia. Estos fondos, que pueden proceder de distintos tipos de inversores, quedan a disposición de la financiación de la empresa.
Al igual que sucede con el índice de endeudamiento y con el flujo de caja descontado, DCF por sus siglas en inglés, el capital propio es un buen indicador de la estructura y la salud financiera de una empresa.
Además de limitar el riesgo de quiebra, tener un nivel de capital propio superior al valor de la deuda supone una garantía adicional a los ojos de los acreedores presentes y futuros.
Como uno de los recursos estables de una sociedad, el capital propio es, por definición, una reserva de fondos permanentes, es decir, que siempre está a disposición de la gerencia.
De este modo, asegura la solvencia y demuestra la capacidad que tiene la empresa de hacer frente a las deudas que contrae.
Cuanto más elevado sea el capital propio, menor será el riesgo de quiebra.
Para simplificar: cuanto más elevado sea el capital propio, mayor valor tendrá la empresa. A la inversa, cuanto más reducido sea el capital propio o si este es negativo, menor será el valor de la empresa.
A la hora de evaluar una empresa, resulta esencial considerar el capital propio, ya que este indicador determina su valor neto.
Ten en cuenta que es importante basarse en otros métodos de cálculo, como el gearing, el discounted cash flow, etc., para poder cuantificar correctamente el valor de una empresa.
Reconstrucción del capital propio
En caso de que disminuya sustancialmente el capital propio de una empresa, la mejor solución es aumentar su valor.
Para reconstituir los fondos propios y continuar con las operaciones de la sociedad, lo aconsejable es inyectar liquidez mediante un aumento de capital por parte de los accionistas o recuperar los créditos por medio de un aumento de las ventas, haciendo una liquidación de inventario, por ejemplo.
Asimismo, es posible conservar los beneficios sin redistribuirlos a los socios.
Los socios, por su parte, pueden iniciar un procedimiento de abandono de sus cuentas corrientes de socios o bien incorporar la cuenta corriente de socio al capital.
A lo largo del ciclo de vida de una empresa, en ocasiones el valor del capital propio disminuye por debajo de la mitad del capital social.
Este umbral de alerta obliga al representante a informar a los propietarios, es decir, a los accionistas.
En dicho caso, el gerente deberá convocar a los socios a una junta general extraordinaria.
Se puede optar por las siguientes alternativas:
- Resolver una disolución anticipada de la sociedad;
- Continuar con las operaciones de la sociedad mediante la reconstrucción de su capital propio.
El capital propio negativo se produce cuando el pasivo es mayor que el activo. La diferencia entre el activo y el pasivo sería, por tanto, negativa.
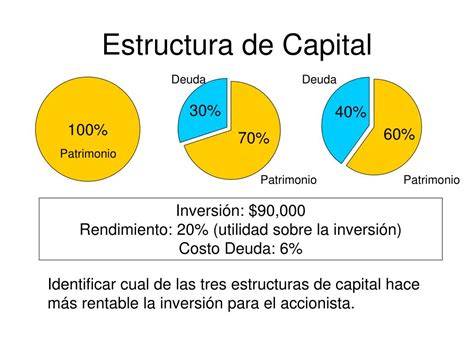
Ejemplos de división entre deuda y utilidades
Una empresa tecnológica emergente puede financiarse principalmente con capital de riesgo, manteniendo una estructura con alto porcentaje de capital propio.
Una compañía industrial consolidada podría utilizar bonos corporativos y créditos bancarios, generando una estructura con mayor proporción de deuda.
En sectores regulados, como la energía, es común observar estructuras conservadoras por las altas barreras de entrada y los compromisos de largo plazo.
Estos ejemplos evidencian que la estructura del capital debe ser adaptada al perfil de riesgo y al ciclo de vida de la empresa.
Una empresa con activos tangibles relevantes, como manufactura o inmobiliario, puede sostener niveles mayores de deuda, mientras que empresas de servicios suelen operar con proporciones más bajas.
Una empresa con multiplicador financiero alto está más apalancada, lo que puede aumentar tanto los retornos como el riesgo.
Objetivo de la estructura de capital
El objetivo de la estructura del capital de una empresa es lograr una combinación eficiente de fuentes de financiamiento que permita maximizar el valor de la empresa y minimizar el costo de capital.
Además, se busca:
- Mantener la solvencia y la capacidad de pago.
- Mejorar la rentabilidad financiera mediante el uso adecuado del apalancamiento.
- Atraer inversores al presentar una estructura financieramente sólida.
- Lograr flexibilidad para responder ante oportunidades de inversión o crisis económicas.
La importancia de la estructura del capital financiera radica en que determina la estabilidad económica, la competitividad y la capacidad de crecimiento de una empresa.
Una estructura inadecuada puede provocar problemas de liquidez, excesivo endeudamiento o pérdida de confianza por parte de los inversionistas.
Cuando se elige correctamente, la estructura del capital favorece la sostenibilidad financiera, permite financiar proyectos rentables y mejora la relación riesgo-rentabilidad.