El costo FIFO en gastronomía es el valor de los ingredientes consumidos calculado según el precio del lote más antiguo disponible. FIFO significa “First In, First Out”, es decir, “primero en entrar, primero en salir”: los primeros productos que ingresan al almacén deben ser los primeros en utilizarse o venderse.
En un restaurante, aplicar FIFO permite organizar físicamente el almacén, reducir vencimientos, calcular con mayor precisión el costo de los platos y conocer el valor real del inventario restante. Cuando los precios de compra cambian, cada salida se asigna al costo de las unidades más antiguas y, cuando ese lote se agota, se utiliza el siguiente.
Qué significa el costo FIFO en gastronomía
FIFO, o “First In, First Out”, es un método de contabilidad de inventario y, a la vez, una estrategia de rotación del stock (existencias), en donde los primeros productos en ingresar al almacén deben ser los primeros en venderse o consumirse.
La regla clave del método FIFO en el mundo hostelero es sencilla: los primeros productos o ingredientes en entrar al almacén, o los primeros productos en elaborarse, deben ser los primeros en salir (usarse o venderse).
La parte que casi nadie aplica es la otra mitad: además de sacar primero lo más antiguo, hay que costear con el precio que tenía eso que sacaste.
El inventario deja de ser un montón indistinto y pasa a ser una fila ordenada de lotes, cada uno con su fecha y su precio de compra.
Por ejemplo, si queda stock de una compra anterior a un precio inferior, el producto consumido se registra con ese precio y no con el valor de la compra más reciente. Recién cuando se acaba el lote antiguo, el costo pasa al lote siguiente.
Por qué FIFO es importante para un restaurante
Es un sistema ideal para las empresas que manipulan productos perecederos.
Una de sus principales finalidades es que los productos no se pasen de fecha y conseguir una rotación de existencias de gran calidad dentro de nuestro almacén.
Una buena gestión de almacén es fundamental en cualquier empresa.
En un negocio de comida, elegir un método de costeo es una decisión operativa y financiera porque casi todo lo almacenado tiene una vida útil limitada, los precios de compra cambian y el margen suele ser estrecho.
- Los productos perecederos deben salir antes de deteriorarse.
- Los precios del aceite, la carne, la harina y otros ingredientes pueden cambiar entre compras.
- Las compras suelen realizarse en grandes cantidades, mientras que el consumo se registra por unidades, gramos, litros o raciones.
- Un error en el costo de los insumos puede alterar el margen real de cada plato.
- El inventario almacenado representa dinero inmovilizado y, en muchos casos, también una fecha de vencimiento.
El costo del inventario es simplemente una forma de averiguar cuánto te cuestan realmente los alimentos y bebidas que utilizas en tu restaurante.
Esto te ayuda a entender mejor tus ganancias y a fijar precios que mantengan tu negocio en funcionamiento.
La forma en que cuentas el valor de tu inventario afecta al coste de los productos vendidos (COGS), que es lo que te cuesta preparar los platos que sirves.
El COGS repercute directamente en tus ganancias.
FIFO físico y FIFO contable
Rotación física
¿Qué es el método FIFO en un restaurante? Significa organizar físicamente el almacén (estantes, refrigeradores, congeladores…) de tal forma que los primeros alimentos en llegar sean los primeros en utilizarse en la cocina, o en venderse.
La regla práctica es “lo nuevo atrás, lo viejo adelante”. Cada vez que recibas un pedido de proveedores, el equipo debe mover los productos existentes hacia la parte frontal o superior del estante y colocar la mercancía recién llegada en la parte trasera.
Los productos más nuevos deben colocarse al final de la línea, detrás de los alimentos existentes.
Así aseguras que los productos salgan o se usen antes de que caduquen y se estropeen.
Valoración contable
En la parte contable, las salidas se valorizan con el costo del lote más antiguo disponible.
Cuando aplicas FIFO, el precio que le asignas a los primeros platos vendidos siempre proviene de los costes del stock más antiguos, mientras que el inventario final lo valorarás a los precios de las compras más recientes.
Esto permite calcular la rentabilidad y las obligaciones fiscales sobre una información precisa de la realidad operativa.
FIFO no es lo mismo que control de stock. El control de stock te dice cuánto tienes; FIFO te dice cuánto vale y en qué orden se consume.
Datos necesarios para calcular el costo FIFO
Para tener un buen control sobre nuestro inventario, es imprescindible saber el valor de los productos que tenemos almacenados.
Siguiendo en esta línea, debemos registrar una serie de parámetros:
- Unidades que hemos vendido o adquirido.
- Fecha en que adquirimos o vendimos nuestros productos.
- Precio por el que adquirimos cada unidad.
- Fecha de recepción de cada lote.
- Fecha de caducidad cuando corresponda.
- Movimientos de entrada, salida, merma, traspaso y anulación.
A partir de estos datos, podremos realizar un documento donde anotaremos cada entrada o salida que se haya hecho en el almacén de nuestro negocio.
Dentro de la valoración, las entradas de productos se reflejan en una doble columna donde se observe tanto la cantidad que hemos adquirido como el precio al que la hemos comprado.
Por tanto, para calcular el valor de una mercancía almacenada, debemos obtener el producto de ambas cantidades.
Ahora, si lo que queremos es saber el valor total de las mercancías del almacén, solo habría que sumar las cantidades que resultan de cada nueva entrada de producto.
Fórmulas del costo FIFO
Costo de los bienes vendidos
El método FIFO permite determinar el coste de los bienes vendidos (Cost of Goods Sold COGS) y el valor del inventario final (el que queda como stock).
La fórmula básica es:
COGS = coste del inventario más antiguo × unidades vendidas
Cuando las unidades vendidas proceden de varios lotes, el cálculo se divide por capas:
COGS = costo del lote más antiguo utilizado + costo del segundo lote utilizado + costo de los lotes siguientes
La asignación se realiza siempre desde el lote más antiguo hacia el más reciente.
Inventario final
La fórmula del inventario final es:
Inventario final = inventario inicial + compras − COGS
El inventario final es el coste del inventario restante y será el inventario inicial para el período siguiente.
Consumo real del período
Una vez tienes el inventario valorado al inicio y al final de un periodo, el coste real de lo que has consumido se obtiene con una fórmula sencilla:
Consumo = inventario inicial (€) + compras del periodo (€) − inventario final (€)
Ese consumo real es la cifra que debes comparar con tu facturación del periodo para calcular el food cost real, no el teórico.
La diferencia entre el food cost teórico, que sale de los escandallos, y el real, que sale del inventario, revela mermas no controladas, errores de porcionado o fugas.
Ejemplo completo de cálculo FIFO
Veamos un ejemplo que ayude a comprender cuál es el método FIFO.
Datos iniciales
- Inventario inicial: 50 lomos de salmón fresco comprados a 8 € cada uno.
- Compra del 2 de agosto: 80 lomos a 7 € cada uno.
- Compra del 25 de agosto: 25 lomos a 9 € cada uno.
- Ventas o consumo durante agosto: 120 lomos.
Inventario inicial = 50 lomos de salmón × 8 € = 400 €.
Compra total de lomos de salmón = (80 lomos × 7 €) + (25 lomos × 9 €) = Compra del periodo = 785 €.
Orden de los lotes
- 28 de julio: 50 lomos de salmón × 8 € = 400 €.
- 2 de agosto: 80 lomos de salmón × 7 € = 560 €.
- 25 de agosto: 25 lomos de salmón × 9 € = 225 €.
Para cada uso del producto durante el periodo, debes asignar el coste correspondiente según el inventario más antiguo, después el segundo más antiguo, el tercero más antiguo y así sucesivamente.
Cálculo del COGS
Los primeros 50 lomos utilizados se computan a 8 € según el lote más antiguo.
Los 70 lomos de salmón restantes los computas a 7 € según el segundo lote más antiguo.
Del segundo lote no se utilizan 10 lomos.
El tercer lote, el más reciente, de 25 lomos no se utilizó.
Por lo tanto:
COGS = 8 € × 50 lomos de salmón + 7 € × 70 lomos de salmón
COGS = 890 €
890 € es el coste total de los lomos de salmón que vendiste o utilizaste durante el periodo del mes de agosto.
Cálculo del inventario final
Inventario final = inventario inicial + compras del periodo − COGS
Inventario final = 400 € + 785 € − 890 € = 295 €
El inventario final del mes de agosto es 295 euros que también será el inventario inicial para el mes siguiente.
| Concepto | Cantidad o valor |
|---|---|
| Inventario inicial | 400 € |
| Compras del período | 785 € |
| COGS | 890 € |
| Inventario final | 295 € |
Otro ejemplo breve con pollo
La semana 1 se compran 10 libras de pollo a 3 dólares por libra.
La semana 2 se compran 10 libras a 4 dólares por libra.
Cuando usas 15 libras de pollo, la FIFO asume que primero usas las 10 libras compradas a 3 dólares y luego 5 libras a 4 dólares.
Por lo tanto, el COGS sería:
(10 × 3 dólares) + (5 × 4 dólares) = 30 $ + 20 $ = 50 $.
Cómo implementar FIFO en la cocina
A la hora de implementar el método FIFO en la gestión de almacenaje de un restaurante, lo aconsejable es establecer una serie de pasos que ayuden a tener un mejor control de los inventarios.
- Identificar los productos del almacén que se van a controlar y cuáles no.
- Establecer un sistema de registro para el control de las entradas y salidas de los productos controlados.
- Asignar un número de orden a cada entrada de inventario para poder seguir el orden de entrada y salida.
- Organizar físicamente cada zona de almacenamiento.
- Etiquetar los productos y las elaboraciones intermedias.
- Capacitar al personal de cocina y almacén.
- Realizar inventarios físicos periódicos.
- Comparar las existencias físicas con los registros.
- Revisar las diferencias y registrar las mermas.
Organización física
Los productos con fecha de caducidad más cercana deben ser colocados al principio de los estantes, refrigeradores y congeladores, para su uso inmediato.
Los productos más nuevos deben colocarse al final de la línea, detrás de los alimentos existentes.
Se deben agrupar los artículos similares durante su almacenamiento.
La ubicación debe ser coherente para que cualquier empleado pueda identificar rápidamente qué lote debe utilizarse primero.
Etiquetado
Etiquetar los envases de la comida e ingredientes, de manera clara y estandarizada, que muestren las fechas de caducidad, la fecha de recepción y demás información importante del alimento.
Todo producto que ingrese o sea procesado, como salsas, cortes de carne o subrecetas, debe llevar una etiqueta visible con:
- Nombre del producto.
- Fecha de recepción o preparación.
- Fecha límite de caducidad.
- Datos de ingredientes.
- Información de alérgenos.
- Nombre del empleado que creó la etiqueta cuando sea necesario establecer responsabilidades.
También es posible crear un sistema de etiquetado por colores para minimizar las confusiones.
Utilizar envases de plástico reciclables y transparentes facilita la visibilidad del contenido, un factor clave en cualquier estrategia de exhibición de productos alimentarios.
Capacitación
El método FIFO puede desmoronarse con tan solo un trabajador que no siga las reglas, como el etiquetado y el principio de que primero salen los alimentos más antiguos.
La solución es invertir en capacitación, explicar los procedimientos de rotación y cuál es el método FIFO, realizar auditorías internas y colocar recordatorios visuales en las áreas de almacén.
El éxito de la aplicación del método FIFO en restaurantes depende enteramente de la disciplina del equipo.
Errores comunes al aplicar FIFO
Rotación inadecuada
En cocinas con gran actividad o servicio rápido es usual que el personal se enfrente a diversos desafíos que impiden el orden impuesto por el método FIFO.
Trabajar con poco espacio de almacenamiento y con cámaras frigoríficas saturadas, que se llenan rápidamente, genera que los productos nuevos se coloquen delante de los antiguos bloqueando su salida.
Sin un protocolo estricto, los ingredientes más viejos pueden ir quedando olvidados u ocultos tras los nuevos, hasta caducar.
La principal solución es la revisión periódica de la fecha de caducidad.
Marcado incorrecto
Si los productos no se etiquetan con fechas claras, o si no están correctamente etiquetados con su fecha de ingreso y caducidad, los lotes antiguos quedan ocultos detrás de las nuevas entregas o se hace imposible distinguir el lote más antiguo.
Esto dificulta a los equipos de cocina identificar qué ingrediente o alimento debe usarse primero, lo que genera confusión y aumenta el desperdicio.
Personal no capacitado
Si los empleados de la cocina venían aplicando otros métodos de inventario, puede resultarles difícil adaptarse a las reglas del método FIFO, especialmente en horas pico.
En este caso, el trabajador simplemente toma los ingredientes más disponibles de los estantes, en lugar de constatar las fechas.
Si el trabajador no entiende la importancia del sistema, puede implementarlo de manera aleatoria.
Registro tardío de compras
Registrar la compra días después rompe el orden de salida y ensucia el costeo si el lote entra con una fecha equivocada.
Mermas no registradas
Lo que se botó y no se anotó desaparece del sistema pero no de tu bolsillo: el stock deja de cuadrar y nadie sabe por qué.
Cuando registras una merma, lo que se botó también sale por antigüedad, con el costo que tenía.
Ajustes manuales
Ajustar el inventario a mano para que “cuadre” es la forma más rápida de perder la información que habría indicado dónde estaba el problema.
Recetas desactualizadas
FIFO costea bien, pero si la receta dice 200 gramos y la cocina usa 260, el costo real se escapa igual.
Mezcla de bodegas
Mover producto entre local y bodega central sin registrarlo hace que ninguno de los dos stocks sea confiable.
Cuando mueves stock entre bodegas, un traspaso de la bodega central al local no debería inventar un costo nuevo: lo que sale mantiene el costo que traía.
Cambios de método
Cambiar de método a mitad de camino genera un problema contable y hace perder la comparabilidad entre períodos.
La elección del método debe sostenerse en el tiempo para que los informes financieros sean precisos y útiles.
FIFO, FEFO y fecha de caducidad
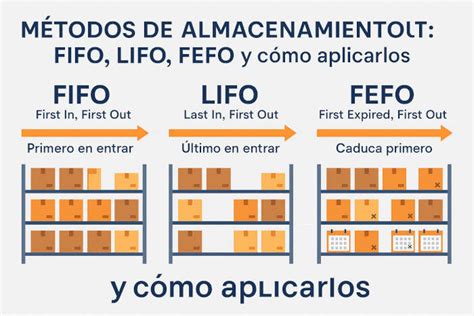
FIFO organiza los alimentos por orden de entrada; FEFO prioriza consumir antes lo que caduca primero.
El método FEFO es similar, pero tiene en cuenta la fecha de caducidad.
“El FEFO es ‘first expired, first out’: lo primero que caduca es lo primero que sale”.
En hostelería, FEFO suele ser más lógico para perecederos: lo que está más cerca de caducar no debería “quedarse atrás” por estar peor colocado o menos visible.
FIFO resulta especialmente útil cuando los productos no tienen una fecha claramente etiquetada, como frutas, verduras y otros productos frescos.
Cuando varios lotes tienen diferentes fechas de vencimiento, la fecha de caducidad debe tenerse en cuenta para evitar que un producto con vencimiento más próximo permanezca almacenado detrás de otro más reciente.
Inventario valorado y costo de consumo
Un inventario valorado es el recuento de tus existencias al que añades el coste de cada producto: no solo cuántas botellas de aceite tienes, sino cuánto vale ese aceite en términos económicos.
El resultado es una cifra en euros que representa el valor total del stock almacenado en un momento concreto.
En hostelería este dato es útil porque forma parte del cálculo del coste real de lo que has consumido en un periodo y porque el valor del almacén es un activo de tu negocio.
El inventario valorado no solo te dice qué tienes, sino a qué precio lo tienes.
FIFO permite determinar el valor del inventario final utilizando los precios de las compras más recientes que permanecen disponibles.
Cuando los precios suben, el inventario final suele quedar valorado a un importe superior, mientras que el costo de consumo utiliza primero los precios antiguos.
Ejemplo de consumo real
Inventario inicial: 2.400 €.
Compras del mes: 8.600 €.
Inventario final: 2.100 €.
Consumo real = 2.400 + 8.600 − 2.100 = 8.900 €.
Ese consumo real debe compararse con la facturación del periodo para calcular el food cost real.
Cuándo hacer el inventario valorado
La frecuencia ideal depende del tipo de negocio y del volumen de compras.
- Mensual: es la frecuencia más habitual en restaurantes y bares.
- Quincenal o semanal: es recomendable si existe mucho producto perecedero o un volumen elevado de compras.
- Por familia de producto: algunos negocios hacen recuentos rotacionales por familias cada semana y un inventario global mensual.
Lo importante no es la frecuencia exacta, sino que sea regular y que uses siempre el mismo método de valoración.
Mezclar FIFO y precio medio en distintos inventarios hace que los números no sean comparables.
Rutina operativa para controlar el inventario
Recepción de cada entrega
No es solo firmar el albarán.
En cada recepción deben controlarse:
- Calidad.
- Temperaturas cuando corresponda.
- Cantidades.
- Fechas.
- Etiquetado.
Lo que entra mal y se acepta, se paga dos veces: en coste y en reputación.
Revisión del stock crítico
No necesitas contar todo el almacén para controlar el negocio.
Empieza por lo crítico:
- Lo que más dinero mueve.
- Lo que más caduca.
- Lo que más desaparece.
Ese mini inventario ya mejora las decisiones.
Pedidos por regla
El pedido debe salir de:
- Stock actual.
- Par levels.
- Previsión razonable de ventas.
La previsión no tiene que ser perfecta. Tiene que ser consistente.
Ajuste mensual
Una vez al mes revisa:
- Qué productos caducaron.
- Qué productos faltaron.
- Qué productos sobran siempre.
Eso proporciona datos para ajustar los niveles de inventario y reducir fugas sin tocar la calidad.
Par levels y punto de pedido
“Par level” es una manera simple de traducir necesidad en número.
- Mínimo: por debajo de esto, hay riesgo de rotura de stock.
- Máximo: por encima de esto, estás comprando de más y generando dinero inmovilizado y caducidad.
- Punto de pedido: indica cuándo debes pedir para no caer por debajo del mínimo.
Una forma útil es partir de tres datos sencillos:
- Consumo medio semanal o por periodo de compra.
- Tiempo de reposición del proveedor.
- Colchón de seguridad para la variabilidad y los picos.
El objetivo del control de inventario no es tener poco.
Es tener lo justo: suficiente para servir bien y no tanto como para pagar merma y ansiedad.
FIFO y costo de los platos
FIFO permite calcular con mayor precisión el costo real de cada plato porque asigna los ingredientes utilizados al precio de los lotes que efectivamente salen.
Cuando los precios de compra cambian, el costo teórico de las recetas debe mantenerse conectado con las compras reales y con el inventario.
Si el precio del almacén y el precio usado en los escandallos no coinciden, los márgenes están calculados sobre una base equivocada.
Las recetas deben reflejar las cantidades realmente utilizadas, porque un método de valoración correcto no compensa una porción incorrecta.
Cuanto más larga y dispersa es la carta, más difícil es controlar el inventario.
Se multiplican referencias, se divide la rotación y aumenta la caducidad.
Una carta que comparte bases, como una salsa utilizada en varios platos, una guarnición común o un fondo para varias elaboraciones, puede favorecer una mayor rotación y menos merma.
Ventajas del costo FIFO
Reducción del desperdicio
Con FIFO se utilizan primero los insumos más antiguos, evitando que estos caduquen sin aprovecharse en las elaboraciones.
Lo que se traduce en menos comida tirada a la basura.
Mejora de la frescura
FIFO asegura el uso de ingredientes en buen estado, lo que mejora la calidad, el sabor y la consistencia de cada plato elaborado.
La adecuada rotación evita que los productos envejezcan en el almacén de la cocina.
Optimización de costos
Como FIFO minimiza el deterioro de productos e insumos, se reducen directamente las pérdidas por el desperdicio alimentario y el gasto por reposición de insumos en mal estado.
Además, permite calcular con precisión el costo real de cada plato y ajustar los márgenes de manera más precisa.
Mejor organización
Con el método FIFO debes organizar los productos por antigüedad.
Así que el personal de cocina trabaja de forma más ágil, ya que encuentra rápidamente los ingredientes correctos para cada receta.
Además, la gerencia sabe exactamente qué productos reponer primero.
Mayor trazabilidad
Cada movimiento puede quedar registrado con fecha, cantidad, costo y origen.
Si el inventario no cuadra, hay dónde mirar en vez de adivinar.
Valoración más precisa
El método FIFO ofrece un panorama más preciso del valor del stock, especialmente en entornos donde los precios tienden a subir.
El inventario final siempre corresponde a los artículos más recientes.
Esto facilita la valoración del inventario a precios actuales de mercado y el ajuste de presupuestos futuros.
Impacto de FIFO cuando suben los precios
Desde un punto de vista contable, FIFO suele mostrar mayores beneficios cuando los precios de los alimentos suben, porque se registran los costos de los alimentos más antiguos y baratos mientras se venden los productos del menú a los precios actuales.
Esto puede hacer que las ganancias del restaurante parezcan mejores en el papel, pero también puede significar pagar más impuestos, ya que los ingresos declarados son más altos.
El inconveniente es que, en épocas de subida de precios, el coste de lo consumido al precio antiguo, más bajo, queda por debajo del coste real de reposición.
El margen puede parecer mejor de lo que será cuando haya que reponer el inventario.
FIFO utiliza primero los costos más antiguos, por lo que si los precios suben, las ganancias pueden parecer más altas.
Estos efectos dependen de las normas contables y fiscales aplicables, por lo que la elección del método debe revisarse con un profesional contable.
Comparación con otros métodos de valoración
FIFO
Las salidas se valorizan con el costo del lote más antiguo disponible.
Es el que acompaña la rotación física real de un negocio con productos perecibles y el que deja el inventario valorizado a precios recientes.
Precio promedio ponderado
El método de promedio ponderado toma todos los costos de un artículo y los promedia.
El precio medio ponderado calcula un coste promedio para cada producto, teniendo en cuenta las distintas entradas y sus precios.
La fórmula es:
PMP = (valor del stock existente + valor de la nueva entrada) ÷ (unidades en stock + unidades de la nueva entrada)
Ejemplo: tienes 5 litros a 8,50 € y entran 10 litros a 9,20 €.
PMP = (42,50 € + 92 €) ÷ 15 = 9,03 €/litro.
La mayor ventaja del promedio ponderado es su sencillez.
Suaviza los cambios de precios a lo largo del tiempo y puede facilitar la contabilidad.
Su inconveniente es que pierde el rastro de qué compra salió y no coincide con el flujo físico de los alimentos como lo hace FIFO.
Identificación específica
El método de identificación específica hace un seguimiento del costo exacto de cada artículo individual del inventario.
Este método es ideal para restaurantes que venden productos únicos o de alto valor, como botellas de vino caras, quesos especiales o cortes de carne poco comunes.
Para la mayoría de los restaurantes que manipulan grandes cantidades de ingredientes comunes, rastrear cada artículo por separado lleva mucho tiempo y es complicado.
Costo estándar
Con el costo estándar se fija un costo teórico por producto y las diferencias contra el costo real se analizan aparte.
Es útil en industrias de producción estable; en gastronomía, donde los precios de los insumos se mueven mes a mes, obliga a recalcular el estándar constantemente.
LIFO
LIFO significa “Last In, First Out” y se basa en lo contrario: último en llegar, primero en salir.
Con este método, los artículos más nuevos que compres se cuentan como vendidos primero.
El LIFO no tiene sentido para la mayoría de los restaurantes porque puede significar que se venden los alimentos más nuevos mientras los más viejos permanecen en las estanterías, con el riesgo de que se echen a perder.
| Aspecto | FIFO | Promedio ponderado | LIFO |
|---|---|---|---|
| Orden de uso | Los primeros productos que entran son los primeros que salen. | Todos los productos se asignan a un costo promedio. | Las últimas adquisiciones son las primeras en usarse. |
| Rotación física | Acompaña la rotación real. | No indica qué lote debe usarse primero. | Puede dejar productos antiguos almacenados. |
| Productos perecederos | Especialmente adecuado. | Puede utilizarse, pero no ordena físicamente el almacén. | Poco apropiado. |
| Variaciones de precio | El cambio aparece cuando se agota el lote anterior. | El cambio se diluye en el promedio. | Utiliza primero los costos más recientes. |
| Inventario final | Queda valorado con precios recientes. | Queda a un valor intermedio. | Puede dejar en inventario los costos más antiguos. |
| Complejidad | Requiere llevar lotes. | Es más simple de calcular. | Puede dificultar el seguimiento del inventario antiguo. |
Qué método conviene a cada restaurante
La elección correcta depende del tipo de comida que vendas, de la rapidez con la que se vendan y de la cantidad de cambios en los precios cuando los compras a los proveedores.
Restaurantes de servicio completo y alta cocina
Estos restaurantes se centran principalmente en ingredientes frescos y platos de alta calidad.
Dado que la frescura y la minimización de los residuos son las principales prioridades, el FIFO suele ser la mejor opción.
El FIFO ayuda a garantizar que los ingredientes más antiguos se utilicen primero, lo que reduce el riesgo de que se estropeen y mantiene los platos del menú con el mejor sabor.
Restaurantes de comida rápida y servicio rápido
El promedio ponderado puede facilitar el seguimiento cuando se compran grandes volúmenes de artículos similares y el inventario se mueve con rapidez.
Los costos promedio ponderados funcionan especialmente bien en los restaurantes que venden grandes volúmenes de artículos similares, como los restaurantes de servicio rápido, los camiones de comida rápida o los establecimientos tipo bufé.
Bares y productos no perecederos
Si vendes principalmente productos que no se pueden almacenar, como productos enlatados, especias o bebidas embotelladas, podrías considerar otros métodos, aunque el FIFO sigue funcionando bien en muchos casos.
La identificación específica puede resultar útil para botellas de vino caras, productos únicos o unidades de alto valor.
FIFO en sistemas de almacenamiento
Los sistemas de estantería industrial que utilizan FIFO deben tener un pasillo de carga y otro pasillo de descarga de mercancías.
- Estanterías de picking dinámico: el producto se desliza por unos rodillos desde la zona de carga hasta la de descarga.
- Estanterías Compactas Drive Through: tienen un pasillo para la carga y otro para la descarga de la mercancía.
- Estanterías dinámicas para pallets: la carga paletizada se desplaza sobre rodillos desde la zona de carga hacia la zona de descarga.
- Estanterías AR Shuttle para palets: utilizan carros satélites motorizados que transportan la carga dentro de la estantería.
Para que la metodología FIFO resulte útil en estos casos, se debe cargar la mercancía por un lado y descargarla por el otro.
Software y automatización del costo FIFO
Llevar el control de las fechas en etiquetas de papel es un excelente primer paso operativo, pero resulta insuficiente a medida que el negocio escala o maneja múltiples sucursales.
La verdadera transformación ocurre cuando se integra la disciplina física con la automatización digital.
Un software de punto de venta y control de inventarios permite conectar las recetas del menú con el descuento automático de insumos en tiempo real.
Al registrar cada comanda vendida en la caja o pantalla de cocina, el sistema descuenta la cantidad exacta de ingredientes bajo la premisa del método FIFO, ajustando las existencias teóricas al ritmo real de la operación.
Un sistema de gestión puede:
- Controlar los costes.
- Calcular costes de recetas.
- Registrar datos de ventas.
- Automatizar las facturas.
- Realizar un seguimiento de la mercancía desde que entra al almacén hasta que se emplea en la cocina.
- Actualizar el stock en tiempo real.
- Identificar el costo específico del lote que sale primero.
- Registrar mermas e inconsistencias.
- Conservar el costo en los traspasos entre bodegas.
- Revertir anulaciones a los lotes originales.
También puedes emplear etiquetas de código de barra en los productos.
El personal de cocina y la gerencia pueden tener una visión instantánea de los niveles de existencias de ingredientes, insumos, elaboraciones intermedias y productos terminados para ajustar pedidos o tomar decisiones rápidas sobre la reposición del inventario.
Movimientos que deben conservar el costo FIFO
Recepción de compras
Cuando recibes una compra, entra un lote nuevo con su cantidad, su fecha y el precio al que compraste.
No se mezcla con lo que ya tenías: se pone al final de la fila.
Venta o consumo
La venta descuenta los insumos según la receta, y esos insumos salen del lote más antiguo disponible.
Si un plato consume más de lo que queda en ese lote, se completa con el siguiente.
Merma
Cuando registras una merma, lo que se botó también sale por antigüedad, con el costo que tenía.
Así sabes cuánta plata perdiste, no solo cuántos kilos.
Traspaso entre bodegas
Un traspaso de la bodega central al local no debería inventar un costo nuevo: lo que sale mantiene el costo que traía.
Anulación
Si anulas una compra o una merma, hay que devolver las cantidades a los lotes originales.
Una anulación debe dejar el inventario como estaba antes del movimiento.
Indicadores de que el inventario está mal gestionado
- Urgencias de compra cada semana.
- No saber qué hay en las cámaras.
- Caducidad que aparece de repente.
- Diferencias grandes entre turnos.
- Food Cost que oscila aunque el precio de compra no haya cambiado.
- Stock inmovilizado en productos de baja rotación.
- Grandes diferencias entre el stock teórico y el físico.
Estos síntomas no se arreglan con más control a ojo.
Se arreglan con niveles de inventario, rotación, registro de mermas y consumo real.
Qué gana el negocio con un costo FIFO bien aplicado
Sabes el costo real de cada plato, no el estimado que hiciste cuando armaste la carta.
Botas menos porque rotar por antigüedad evita encontrar el producto vencido al fondo de la cámara.
Decides precios con datos porque, cuando sube un insumo, ves exactamente qué platos se golpearon y cuánto.
Puedes auditar lo que pasó porque cada movimiento queda con fecha, cantidad, costo y origen.
El valor de la bodega deja de ser una estimación.
Saber cuánto vale realmente lo que tienes guardado importa cuando cierras el año, analizas la rentabilidad o comparas el desempeño entre períodos.
Preguntas frecuentes sobre el costo FIFO
¿Qué significa FIFO en inventario?
FIFO significa “first in, first out”: lo primero que entra a la bodega es lo primero que sale.
Aplicado al costeo, quiere decir que cada salida se valoriza con el precio del lote más antiguo disponible, no con el último precio de compra ni con un promedio.
¿FIFO es lo mismo que control de stock?
No.
El control de stock te dice cuánto tienes; FIFO te dice cuánto vale y en qué orden se consume.
¿Sirve FIFO para un local pequeño?
Sí, y muchas veces importa más en un local pequeño porque el margen es más estrecho y una pérdida pesa proporcionalmente más.
Lo que no sirve en un local pequeño es llevarlo a mano en una planilla cuando el volumen de movimientos hace imposible mantener los lotes actualizados.
¿FIFO reduce el desperdicio?
Sí, porque prioriza la salida de los productos que llevan más tiempo almacenados y reduce el riesgo de que caduquen antes de utilizarse.
¿FIFO calcula el costo real de cada plato?
FIFO asigna a cada salida el costo del lote correspondiente, pero el costo final del plato también depende de que las recetas, las porciones, las mermas y los movimientos estén registrados correctamente.
¿Qué diferencia hay entre FIFO y FEFO?
FIFO organiza los alimentos por orden de entrada; FEFO prioriza consumir antes lo que caduca primero.
FEFO puede ser más adecuado cuando las fechas de vencimiento no siguen el mismo orden que las fechas de recepción.
¿Qué métodos de costeo de inventario existen?
Identificación específica, FIFO, costo promedio ponderado, costo estándar y LIFO.
Para un negocio gastronómico, la decisión práctica suele estar entre FIFO y promedio ponderado, teniendo en cuenta el tipo de productos, el flujo físico, la variación de precios y las normas contables aplicables.
tags: #costo #fifo #gastronomia